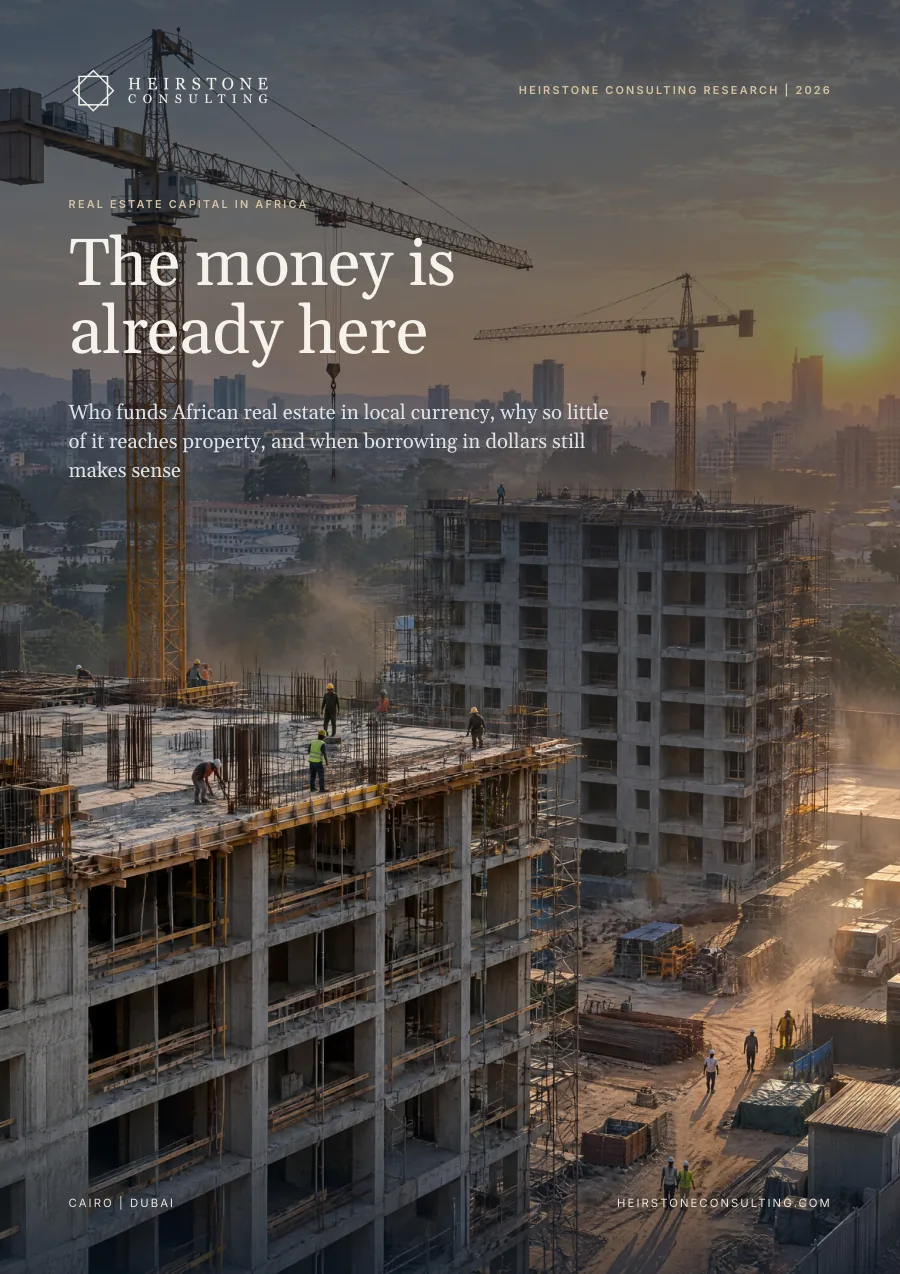
Kto finansuje afrykańskie nieruchomości w walucie lokalnej, dlaczego tak niewiele tych środków trafia na rynek nieruchomości i kiedy zadłużanie się w dolarach wciąż ma sens — w 14 walutach, od Egiptu i Maroka po Nigerię, Kenię, Wybrzeże Kości Słoniowej i RPA.
Raport jest dostępny również w języku francuskim: Financer l’immobilier en Afrique: L’argent est déjà là. Wersję językową można wybrać przy zamawianiu raportu.
Raport w sześciu liczbach
obecna wartość w birrach etiopskich długu z tytułu kredytu w USD zaciągniętego w grudniu 2015 r. w relacji do kwoty pierwotnej, wobec 0,95 raza we frankach CFA (wrzesień 2026 r.)
aktywów funduszy emerytalnych, ubezpieczeń społecznych i ubezpieczycieli na 13 rynkach afrykańskich, dla których regulatorzy publikują dane. Południowoafrykańska PIC zarządza z tej kwoty 219,5 mld USD.
niewykorzystanego limitu na nieruchomości w nigeryjskich, kenijskich i ghańskich funduszach emerytalnych w ramach ich własnych limitów inwestycyjnych, ok. pięciokrotność ich obecnego zaangażowania (analiza Heirstone)
aktywa netto marokańskich funduszy nieruchomości OPCI (106,9 mld MAD) w relacji do wartości rynkowej dwóch notowanych w kraju spółek nieruchomościowych
oprocentowanie kenijskich 364-dniowych bonów skarbowych we wrześniu 2026 r., wyższe od średniej stopy dochodu z najmu biur w Nairobi wynoszącej 8,9%
zabezpieczeń walutowych wystawionych przez TCX w Afryce Subsaharyjskiej w całym 2025 r. — rekord, a mimo to mniej niż jedna aukcja nigeryjskich obligacji
W skrócie
Oszacowaliśmy środki funduszy emerytalnych, ubezpieczeń społecznych i ubezpieczycieli na 13 rynkach afrykańskich na ok. 388 mld USD i przetestowaliśmy 14 walut względem dolara od grudnia 2015 r. do września 2026 r. Poza RPA w większości portfeli skarbowe papiery wartościowe stanowią co najmniej połowę, a właściciele, którzy zaciągnęli dług w dolarach przy dochodach w walucie lokalnej, widzieli, jak ich zadłużenie się mnoży tam, gdzie waluty spadły najmocniej. Pomiędzy jednym a drugim brakuje instrumentów w walucie lokalnej o skali i ratingu odpowiednich dla instytucji — od Nigerii, Kenii i Ghany po Egipt i strefę franka CFA.
Cztery z 14 walut — birr, naira, funt egipski i kwanza — straciły 84–87% wartości względem dolara, więc kredyt w dolarach spłacany z dochodów w tych walutach wzrósł w przeliczeniu na walutę lokalną 6,3–7,7 razy. Cedi straciło 67%, szylingi wschodnioafrykańskie i rand 5–21%, a dirham marokański i frank CFA zyskały na wartości.
Dziesięcioletnia nigeryjska obligacja w nairach osiągnęła na aukcji we wrześniu 2026 r. rentowność 16,79%, wobec 8,18% dla euroobligacji z terminem wykupu w 2036 r., co oznacza wycenę deprecjacji na poziomie 8,0% rocznie. Cena dolara w nairach rosła od 2015 r. o 19,3% rocznie. W Kenii rynek wycenia 2,9–4,5% wobec zrealizowanych 2,2%.
Nigeryjskie fundusze emerytalne lokują 1,0% aktywów w REIT-ach i innych funduszach zbiorowego inwestowania przy limicie 20–25%, ghańskie prywatne fundusze emerytalne 1,2% w inwestycjach alternatywnych przy limicie 25%, a kenijskie programy emerytalne 8,6% w nieruchomościach przy limicie 30%. Według obliczeń Heirstone niewykorzystany limit wynosi ok. 10,8 mld USD, czyli pięciokrotność ich obecnego zaangażowania.
Skarbowe papiery wartościowe stanowią 52–63% portfeli emerytalnych w Nigerii, Kenii i Ghanie. Kenijski 364-dniowy bon skarbowy przynosił we wrześniu 2026 r. 9,04%, więcej niż średnia stopa dochodu z biur w Nairobi wynosząca 8,9%, a udział nieruchomości w kenijskich portfelach emerytalnych spadł w 2025 r. z 11,1% do 8,6%.
Nienotowane marokańskie fundusze OPCI urosły w ciągu dwóch i pół roku o 85%, do 106,9 mld MAD, czyli szesnastokrotności notowanego rynku nieruchomości. Południowoafrykańskie REIT-y pozyskały w 2025 r. ponad 11,4 mld ZAR nowego kapitału własnego, a ich dyskonto do wartości aktywów netto zawęziło się do lutego 2026 r. do 3–4%.
CRRH-UEMOA uplasowała w 2025 r. 15-letnią obligację społeczną o wartości 60 mld XOF z oprocentowaniem 6% netto po opodatkowaniu, a kenijska KMRC zapłaciła w 2026 r. 12,2% za finansowanie ośmioletnie. W Ghanie rata w cedi za najtańszy nowy dom była według stawek z lipca 2024 r. 2,2 razy wyższa niż rata kredytu hipotecznego w dolarach.
Co to oznacza
Zaliczać papiery instytucji refinansujących posiadające rating, gwarantowane papiery mieszkaniowe i papiery REIT-ów do limitów funduszy emerytalnych na nieruchomości i infrastrukturę oraz publikować alokacje w odniesieniu do tych limitów.
Oceniać nieruchomości na tle krzywej rentowności obligacji skarbowych w pełnym cyklu walutowym i zamiast budować bezpośrednio, zasilać kapitałem początkowym wehikuły inwestycyjne.
Dopasować walutę długu do waluty przychodów i przed podpisaniem umowy kredytu w dolarach przeprowadzić Test długu dolarowego Heirstone.
Przeznaczać ograniczone możliwości bilansowe na gwarancje i swapy, które przyciągają lokalne instytucje.
W pełnym raporcie
Zbiory danych Heirstone
rynków w Mapie kapitału lokalnego Heirstone, dysponujących ok. 388 mld USD aktywów funduszy emerytalnych, ubezpieczeń społecznych i ubezpieczycieli
pytania w Teście długu dolarowego Heirstone: przychody, reżim kursowy, próg rentowności oraz zabezpieczenie i okres finansowania
rynków ocenionych pod kątem waluty, puli kapitału, wehikułów nieruchomościowych i kredytów hipotecznych w Karcie oceny gotowości kapitału lokalnego Heirstone
Opracowano na podstawie źródeł publicznych aktualnych na październik 2026 r. Każda liczba ma w raporcie podane źródło, a liczby, które wyprowadzamy, łącząc opublikowane dane, oznaczono jako analizę Heirstone.
To zależy od waluty, w której aktywo generuje przychody. Od grudnia 2015 r. kredyt w dolarach, liczony w walucie lokalnej, wzrósł 6,3–7,7-krotnie w birrach, nairach, funtach egipskich i kwanzach, ale we frankach CFA i dirhamach marokańskich wynosi 0,95–0,98 kwoty pierwotnej. Test długu dolarowego Heirstone zawiera cztery pytania, na które należy odpowiedzieć przed podpisaniem umowy.
Niewiele w porównaniu z tym, na co pozwalają przepisy. Nigeryjskie fundusze emerytalne lokują 1,0% aktywów w REIT-ach i funduszach zbiorowego inwestowania przy limicie 20–25%, a kenijskie programy emerytalne 8,6% w nieruchomościach przy limicie 30%, co pozostawia w Nigerii, Kenii i Ghanie ok. 10,8 mld USD niewykorzystanego limitu.
RPA dominuje na rynku notowanych REIT-ów: w lutym 2026 r. ich wartość rynkowa przekraczała 350 mld ZAR (21,0 mld USD). Nienotowane marokańskie fundusze OPCI miały w czerwcu 2025 r. 106,9 mld MAD (10,8 mld USD) aktywów, Kenia ma pięć REIT-ów, a Nigeria pięć REIT-ów i funduszy nieruchomości, natomiast Tanzania, Uganda i Rwanda mają przepisy, ale żadnego notowanego wehikułu.
Strategia nieruchomości
Analizy Heirstone Consulting
Zapraszamy do bezpośredniej rozmowy ze starszym partnerem o Państwa projekcie, aktywie lub programie.
Zapraszamy do kontaktu