Startseite Immobilienstrategie Tourismusentwicklung Nationale Visionsstrategie Sonderprojekte Digitale Transformation Referenzen Studien Fachbeiträge Über uns Leistungen Kontakt
Englishالعربية中文日本語EspañolFrançaisItalianoPortuguêsΕλληνικάDeutschSuomiDanskRomânăKiswahiliРусскийКыргызчаҚазақшаTürkçe

Heirstone Consulting Research · Die Afrika-Reihe · Oktober 2026

Flexible Büroflächen: Die Marke zur Miete

Wie Betreiber flexibler Büroflächen den Mieterausbau und das Risiko an die Gebäudeeigentümer zurückgeben und welches Betreibermodell sich für Vermieter eignet – von Kairo und Casablanca bis Lagos, Nairobi, Abidjan und zum Golf.

27 Seiten · PDF · Englisch und Französisch · Kostenlos

Auch auf Französisch erhältlich: Espaces de travail flexibles: La marque à louer. Wählen Sie die Sprache bei der Anforderung der Studie.
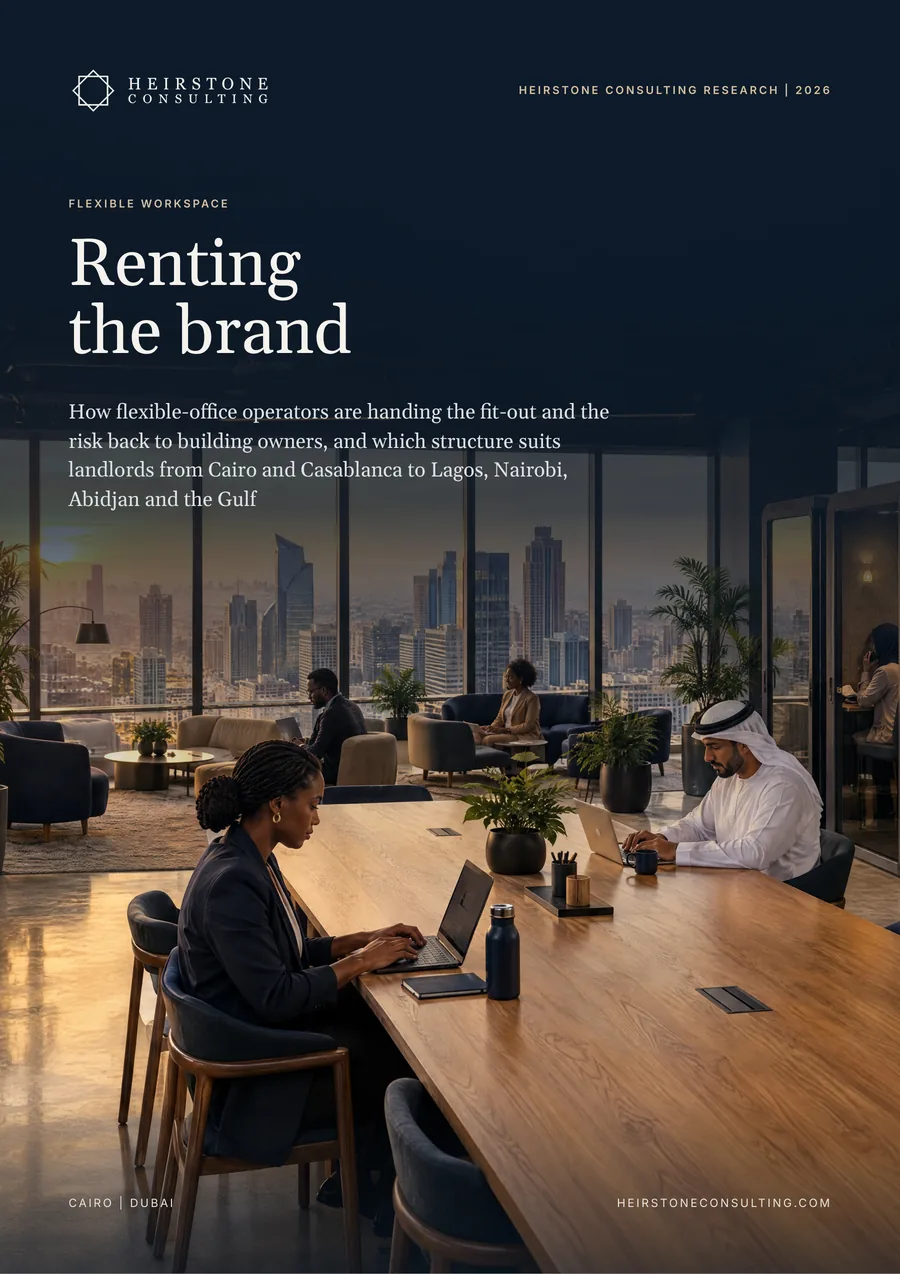
Titelseite der Heirstone-Consulting-Research-Studie „Flexible Büroflächen: Die Marke zur Miete“

Die Studie in sechs Zahlen

98%

der 728 Zentren, die IWG im ersten Halbjahr 2026 unter Vertrag nahm, waren kapitalleicht, finanziert von Gebäudeeigentümern oder Franchisepartnern

1,2 Mio. US$

Netto-Wachstumskapital setzte IWG 2017–19 je neuem Zentrum ein, gegenüber rund 72.000 US$ in den 18 Monaten bis Mitte 2025, als Eigentümer und Franchisenehmer den Mieterausbau übernahmen (Heirstone-Analyse)

15%

des Systemumsatzes der Zentren unter Management- und Franchiseverträgen behielt IWG im ersten Halbjahr 2026 als Gebühren ein, davon 6,5 % laufende Managementgebühren (Heirstone-Analyse)

14,6 m²

Bürofläche in Spitzenlage lassen sich in Daressalam für den Monatsbetrag des IWG-Einstiegspreises anmieten, gegenüber 0,8 m² in London: das Heirstone-Arbeitsplatz-Miet-Verhältnis für 22 Städte

186

IWG-Zentren in 18 Ländern Subsahara-Afrikas, 47 % davon in Südafrika. In Kenia stieg die Zahl in rund fünfzehn Monaten von 12 auf 30.

66

Standorte führten die Ägypten-Seiten von IWG 2026 auf, der höchste Wert unter den neun untersuchten Ländern im Nahen Osten und in Nordafrika, gegenüber 18 ägyptischen Zentren Ende 2024

Auf einen Blick

Flex-Betreiber haben die Fläche wieder in die Hände der Gebäudeeigentümer gelegt. In Afrika und im Nahen Osten lautet die Frage, welches Betreibermodell man unterzeichnet und auf welcher Zahlenbasis.

Wir haben öffentliche Belege zu Flex-Betreibern und Eigenmarken von Vermietern in Afrika, im Nahen Osten und in Europa zusammengetragen und die Einstiegspreise von IWG in 22 Städten mit den Spitzenmieten für Büros verglichen. IWG schließt kaum noch Mietverträge ab: Eigentümer finanzieren den Mieterausbau und mieten die Marke. Flex-Preise unterscheiden sich weit weniger als Mieten, daher ist die Marge, die ein Eigentümer behalten kann, dort am größten, wo die Mieten niedrig sind, und die meisten Eigentümer in Afrika und Ägypten sollten von einem Managementvertrag oder einer Umsatzbeteiligung ausgehen.

  1. IWG schließt kaum noch Mietverträge ab, und Europa zieht nach.

    Im ersten Halbjahr 2026 nahm IWG 728 Zentren unter Vertrag, 98 % davon kapitalleicht, und sein Netz aus Zentren unter Management- und Franchiseverträgen verdoppelte sich in achtzehn Monaten auf 2.230. In Europa expandieren laut Workthere inzwischen 63 % der Betreiber über Managementverträge, gegenüber 45 % im Jahr 2023.

  2. Eigentümer finanzieren heute den Mieterausbau und bezahlen die Marke mit einem Anteil am Umsatz.

    Das Wachstumskapital von IWG je neuem Zentrum sank von rund 1,24 Mio. US$ in den Jahren 2017–19 auf rund 72.000 US$. Seine Gebühren machen rund 15 % des Umsatzes der Zentren unter Management- und Franchiseverträgen aus. Der größere Kostenfaktor für den Eigentümer ist die Anlaufphase: Zentren unter Managementvertrag erzielten 40–62 % des Umsatzes pro Büro der eigenen Zentren von IWG.

  3. Flex-Preise unterscheiden sich weit weniger als Mieten, daher ist die Marge dort am größten, wo die Mieten niedrig sind.

    In 22 Städten liegen die Einstiegspreise von IWG etwa um den Faktor sieben auseinander, die Spitzenmieten um den Faktor sechzehn. Der Monatsbetrag des Einstiegspreises deckt die Miete für 14,6 m² Bürofläche in Spitzenlage in Daressalam, für 7 m² in Nairobi und Dakar und für weniger als 1 m² in London und Lagos. Wo das Verhältnis hoch ist, überlässt ein Mietvertrag mit Festmiete die Marge dem Betreiber.

  4. Subsahara-Afrika ist ein Partnerschaftsmarkt, mit Vermieterkapital in Südafrika.

    IWG führt 186 Zentren in 18 Ländern Subsahara-Afrikas auf, und die Zahl seiner Zentren in Kenia stieg durch Partnerschaften mit lokalen Eigentümern von 12 auf 30. Growthpoint, ein südafrikanischer REIT, war Berichten von 2019 zufolge zur Hälfte an Workshop17 beteiligt und brachte 2022 eine eigene Flex-Marke auf den Markt. KOFISI, AfricaWorks und Norrsken House Kigali ergänzen den Markt um Premium-, frankophone und Campus-Formate.

  5. Ägypten gibt das Tempo vor, und lokale Betreiber arbeiten bereits mit Vermietern zusammen.

    IWG bezeichnet Ägypten als seinen am schnellsten wachsenden Markt im Nahen Osten und in Afrika. Ende 2024 hatte der Konzern 18 ägyptische Zentren, 2026 führten seine Ägypten-Seiten 66 Standorte auf, und nach eigenen Angaben wird sein weltweit größtes Zentrum im Projekt The Ark in Neu-Kairo eröffnen. Nach der Zählung von Colliers für 2024 hatte Kairo mehr Flex-Betreiber als Paris. MQR arbeitet seit 2017 für Vermieter, und CO-55 betreibt Etagen unter dem Namen seiner Kunden.

  6. Sechs Fragen führen zum Betreibermodell, und die meisten Eigentümer sollten von einem Managementvertrag ausgehen.

    Der Heirstone-Test für Flex-Betreibermodelle spricht für Managementverträge in Neu-Kairo, Nairobi und Casablanca, für in Naira bepreiste Umsatzbeteiligungen in Lagos und für Eigentümerkapital in Südafrika. Ein Mietvertrag mit Festmiete eignet sich für einen Eigentümer ohne Kapital, wo Betreiber eine angemessene Miete zahlen. Eine Eigenmarke braucht ein Portfolio, Kapital und eine breite Marge.

Was daraus folgt

Empfehlungen nach Zielgruppe

Vermieter und Projektentwickler

Jede Flex-Etage vor der Unterzeichnung auf drei Arten kalkulieren: als Mietvertrag, als Managementvertrag und als Eigenmarke. Die Marge behalten, wo das Arbeitsplatz-Miet-Verhältnis hoch ist, und eine Eigenmarke nur mit einer Pipeline aus mehreren Gebäuden starten.

Investoren und Finanzierer

Flex-Flächen unter Managementvertrag wie ein Hotel bewerten: nach Anlaufphase, Gebührenkonditionen und dem Kapital des Eigentümers für den Mieterausbau. Eine Währungslücke zwischen Miete und Arbeitsplatzpreisen als vorrangiges Risiko eines Flex-Mietvertrags behandeln.

Regierungen, Investitionsbehörden und Freizonen

Lizenzierten Flex-Zentren erlauben, als eingetragener Sitz eines Unternehmens zu dienen, und die Regel veröffentlichen. Den Flex-Bestand jährlich veröffentlichen und staatliche Flächen, etwa die Start-up-Büros der GAFI in den Freizonen, für Betreiber im Rahmen von Managementverträgen öffnen.

Betreiber

Eigentümern eine Auswahl an Betreibermodellen mit veröffentlichten Gebührengrundlagen und Zielen für die Anlaufphase anbieten. Im frankophonen Afrika mit Hoteleigentümern und Vermietern zusammenarbeiten und Unternehmensteams Etagen unter deren eigenem Namen anbieten.

Aus dem Inhalt der Studie

27 Seiten mit Daten, Benchmarks und Tests

  1. Der Betreiber steigt aus dem Mietvertrag aus
  2. Sechs Wege, eine Etage zu betreiben
  3. Was die Marke kostet
  4. Zweiundzwanzig Städte, ein Preis
  5. Partner südlich der Sahara
  6. Ägypten gibt das Tempo vor
  7. Die Wahl des Betreibermodells

Heirstone-Datensätze

22

Städte im Heirstone-Arbeitsplatz-Miet-Verhältnis, in Afrika, im Nahen Osten und in Europa

6

Modelle auf der Heirstone-Stufenleiter der Flex-Betreibermodelle, mit einem Test aus sechs Fragen für die Wahl zwischen ihnen

388

IWG-Standorte in den 27 untersuchten Ländern Afrikas und des Nahen Ostens (Heirstone-Zählung)

Erstellt auf Basis öffentlicher Quellen mit Stand Oktober 2026. Jede Zahl ist in der Studie belegt; Werte, die wir durch Kombination veröffentlichter Zahlen ableiten, sind als Heirstone-Analyse gekennzeichnet.

Häufig gestellte Fragen

Was ist ein Managementvertrag bei flexiblen Büroflächen?

Bei einem Managementvertrag finanziert der Gebäudeeigentümer den Mieterausbau und trägt das Risiko leerer Arbeitsplätze, während der Betreiber das Zentrum gegen eine Gebühr unter seiner Marke führt. IWG bezeichnet seine Management-Partnerschaften als zu 100 % vom Vermieter finanziert. Seine Gebühren machen rund 15 % des Umsatzes der Zentren unter Management- und Franchiseverträgen aus, davon entfielen im ersten Halbjahr 2026 6,5 % auf laufende Managementgebühren (Heirstone-Analyse).

Sollte ein Vermieter an einen Flex-Betreiber vermieten oder einen Managementvertrag abschließen?

Das hängt von der Marge zwischen Flex-Preisen und Miete, vom Kapital des Eigentümers und von seinem Portfolio ab. Wo der Monatsbetrag des IWG-Einstiegspreises die Miete für mehr als 6,3 m² Bürofläche in Spitzenlage deckt, wie in Daressalam, Nairobi oder Dakar, überlässt ein Mietvertrag mit Festmiete den Großteil der Marge dem Betreiber. Ein Mietvertrag eignet sich für einen Eigentümer ohne Kapital in einer Stadt, in der Betreiber eine angemessene Miete zahlen.

Wie groß ist der Markt für flexible Büroflächen in Ägypten?

IWG führte 2026 auf seinen Ägypten-Seiten 66 Standorte auf, gegenüber 18 Zentren Ende 2024, und strebt bis 2030 insgesamt 150 an. Colliers zählte Ende 2024 in Kairo 73 Flex-Betreiber, mehr als in Paris, bei einem Flex-Anteil von 2,2 % am Bürobestand. Nach Angaben von IWG wird Spaces im Projekt The Ark in Neu-Kairo mit mehr als 16.000 m² sein größtes Zentrum weltweit.

Immobilienstrategie

Wie wir unterstützen

Beratungsfeld entdecken

Studien von Heirstone Consulting

Mehr aus der Afrika-Reihe

Alle Studien

Sprechen wir über Ihr Mandat

Sprechen Sie direkt mit einem Senior Partner über Ihr Projekt, Ihr Asset oder Ihr Programm.

Kontakt aufnehmen

Studien von Heirstone Consulting

Vollständige Studie anfordern

Geben Sie Ihre Daten ein, und wir senden Ihnen einen persönlichen Download-Link per E-Mail. Bitte verwenden Sie eine Adresse, auf die Sie Zugriff haben: Die Studie wird ausschließlich an dieses Postfach gesendet.