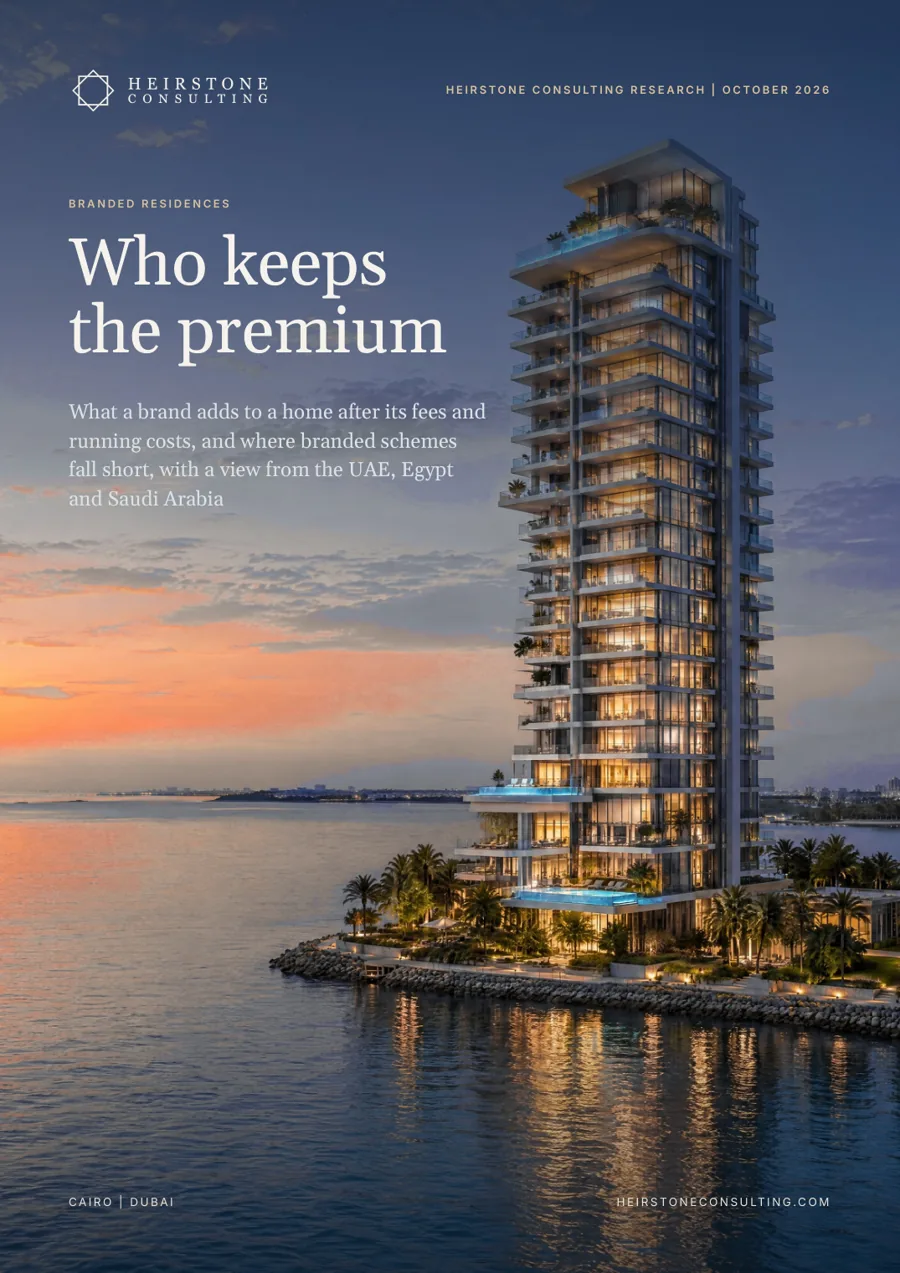
Lo que una marca aporta a una vivienda una vez descontados sus honorarios y costes de funcionamiento, y dónde se quedan cortos los proyectos de marca, con una mirada a los EAU, Egipto y Arabia Saudí.

El informe en seis cifras
de prima de marca en una vivienda de Dubái que un royalty del 5,5 % y un incremento típico de las cuotas de servicio absorberían por completo (análisis de Heirstone)
prima de las branded residences en Dubái en el primer semestre de 2026 según Morgan's International Realty; la estimación de Savills frente a viviendas comparables fue del 29 % (2020)
diferencia entre el precio medio sobre plano de las branded residences en Dubái, 3853 AED por pie cuadrado, y el Prime Index de Knight Frank (2025)
unidades de marca incorporadas al parque de Dubái en el primer semestre de 2026, frente a 4648 viviendas de marca vendidas
diferencia entre la más barata y la más cara de diez operaciones registradas en Bugatti Residences, en agosto y septiembre de 2026
proyectos de marca en cartera en El Cairo frente a los ya terminados: 26 frente a 2 (Savills)
En resumen
Las viviendas de marca sí se venden más caras. Para quien analiza la inversión en una de ellas, las preguntas útiles son qué parte del sobreprecio corresponde a la marca, quién lo percibe y si sigue ahí cuando el propietario vende. Según la evidencia pública, la parte de la marca es menor de lo que sugieren las cifras de titular, y la mayor parte sale del proyecto en la primera venta, mientras el propietario paga por mantener el nombre en el edificio.
Las primas publicadas para Dubái van del 88,6 % (Knight Frank, 2023) al 56 % (Morgan's International Realty, primer semestre de 2026), con comparaciones generales que incluyen la ubicación. Frente a viviendas comparables, Savills halló un 29 % en 2020 y Morgan's, menos del 10 % en comunidades de villas.
Un royalty del 5 al 6 % del precio de venta se lleva alrededor de una cuarta parte de una prima del 30 %, y las cuotas de servicio de las torres de marca son entre 1,2 y 3,1 veces las de sus vecinas. En nuestro escenario central, estos dos costes absorben la totalidad de una prima del 19,7 %.
De una prima del 30 %, alrededor del 24 % va a la marca como honorario único y el 76 % al promotor. El propietario obtiene una rentabilidad neta de alrededor del 4,4 %, frente al 5,3 % de una vivienda sin marca, y cerca del 80 % de las operaciones de marca en Dubái son primeras ventas sobre plano.
Diez operaciones registradas en Bugatti Residences en agosto y septiembre de 2026 se cerraron con una mediana un 38 % inferior al récord de lanzamiento. Armani Beach Residences se negoció a su precio de lanzamiento o ligeramente por debajo dos años después, mientras que un ático de Bulgari Lighthouse se vendió un 37 % por encima de la media del proyecto.
El parque de branded residences de Dubái creció un 34 % en el año hasta junio de 2026, mientras que las ventas de marca cayeron un 21 %. El Cairo tiene 26 proyectos de marca en cartera frente a 2 terminados, y Ras Al Khaimah, 24 frente a ninguno.
Qué significa
Publicar datos de reventa de branded residences y exigir que en la venta se divulguen la duración del contrato con la marca, los derechos de resolución y el presupuesto de cuotas de servicio.
Evaluar los proyectos con una prima de alrededor del 30 %, el nivel observado frente a viviendas comparables, contrastada con el umbral del 20 %; mantener proyectos de pequeña escala y acompasar las fases residenciales a la entrega del hotel.
Valorar a partir de operaciones registradas y de la rentabilidad neta, y poner precio a la posibilidad de que el nombre se retire.
Dentro del informe completo
Bases de datos de Heirstone
proyectos de marca identificados en el Registro Heirstone de Branded Residences, de Marrakech a Mascate
proyectos de Dubái en el Registro Heirstone de lanzamiento a reventa
Elaborado a partir de fuentes públicas vigentes a octubre de 2026. Todas las cifras están referenciadas en el informe, y las que obtenemos combinando cifras publicadas se identifican como análisis de Heirstone.
Sí, pero menos de lo que sugieren las cifras de titular. Las comparaciones generales sitúan la prima en Dubái entre el 56 % y el 88,6 %; frente a viviendas comparables, Savills midió un 29 % en 2020 y Morgan's, menos del 10 % en comunidades de villas. Buena parte de la diferencia de titular refleja la ubicación, no la marca.
En el escenario central de Heirstone, alrededor del 20 %. Un royalty del 5 al 6 % y las cuotas de servicio más altas de las torres de marca absorben la totalidad de una prima del 19,7 %, por lo que los proyectos deberían evaluarse con una prima de alrededor del 30 %.
Sobre todo el promotor y la marca, en la firma: de una prima del 30 %, alrededor del 24 % va a la marca en forma de honorarios y el 76 % al promotor. El propietario obtiene en torno al 1,5 % anual sobre el capital adicional y logra una rentabilidad neta inferior a la de una vivienda sin marca.
Estrategia inmobiliaria
Investigación de Heirstone Consulting
Hable directamente con un socio sénior sobre su proyecto, activo o programa.
Contáctenos