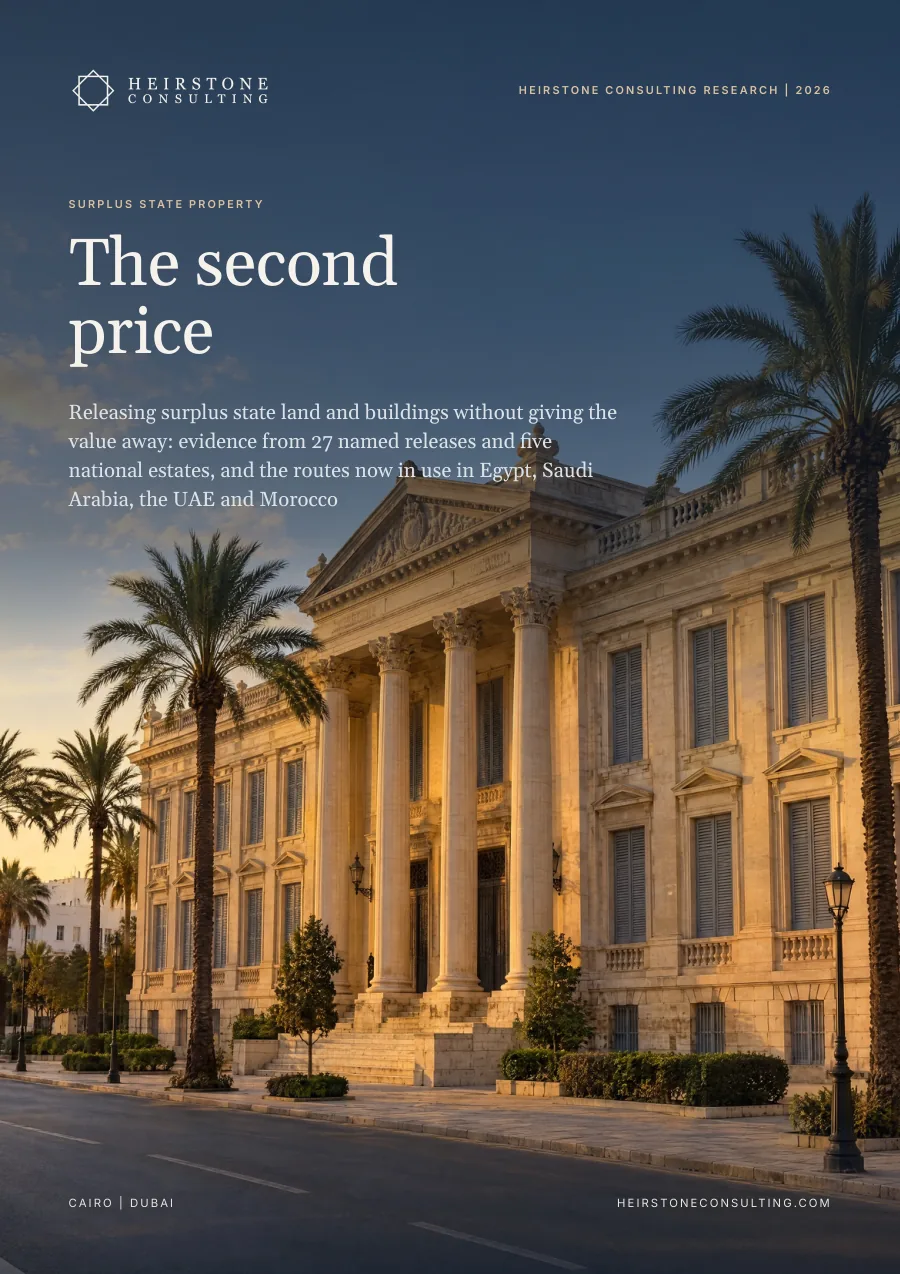
Cómo liberar suelo y edificios públicos excedentarios sin regalar su valor: evidencia de 27 operaciones identificadas y cinco carteras inmobiliarias nacionales, con lecciones para Egipto, Arabia Saudí, los EAU y Marruecos.

El informe en seis cifras
del valor del patrimonio obtenido por ventas en un año tanto por el patrimonio central del Reino Unido (2024-25) como por la agencia inmobiliaria del Estado neerlandés (2023). Análisis de Heirstone
de costes de funcionamiento del patrimonio del Reino Unido cubiertos por un año completo de ingresos por enajenaciones: 367 millones de £ frente a 26.600 millones de £ (2024-25)
el precio por vivienda que pagó en 2024 el Ministerio de Defensa del Reino Unido para recomprar viviendas familiares que había vendido y arrendado de vuelta en 1996
ofertas por el Murray Building de Hong Kong, licitado mediante una concesión a 50 años que solo permitía el uso hotelero y prohibía la demolición (2013)
movilizados por Marruecos mediante financiación innovadora entre 2019 y mediados de 2024, en gran parte con la venta de edificios públicos y su arrendamiento posterior
empleados públicos trasladados a la Nueva Capital Administrativa de Egipto hasta julio de 2023, lo que dejó disponibles para su liberación edificios ministeriales del centro de El Cairo
En resumen
A ese coste posterior lo llamamos el segundo precio: el alquiler de espacios que el Estado vendió pero sigue necesitando, el coste de mantenimiento de edificios vacíos, los años sin uso mientras un activo espera un socio o una licencia, y las plusvalías cedidas al siguiente propietario. En las 27 liberaciones que rastreamos, las mayores pérdidas procedieron de estos costes posteriores, y cada uno de ellos puede estimarse antes de elegir la vía.
Los patrimonios centrales del Reino Unido y de los Países Bajos obtuvieron cada uno alrededor del 0,18 % de su valor por ventas en un año. En 2024-25, un año de ingresos por enajenaciones en el Reino Unido pagó unos cinco días de costes de funcionamiento.
El Ministerio de Defensa del Reino Unido vendió unas 55.000 viviendas en 1996, pagaba 230 millones de £ al año por alquilarlas en 2024 y después recompró 36.347 de ellas a 5,5 veces el precio por vivienda de 1996. Francia vendió la Imprimerie nationale por 85 millones de € y la recompró cuatro años después por 376,5 millones de €.
En nuestro registro de 27 liberaciones, los edificios tardaron entre tres y dieciséis años en reabrir una vez liberados. Tres de los cuatro más rápidos tenían fijado el uso o la inversión en el momento de la liberación.
El Murray Building de Hong Kong atrajo 18 ofertas y 4400 millones de HK$ por una concesión a 50 años limitada al uso hotelero y con la demolición prohibida.
Hamburgo financió alrededor de la mitad de los 3000 millones de € de obras públicas de HafenCity con ventas de suelo; By & Havn, de Copenhague, prevé amortizar su deuda hacia 2070.
Egipto transfiere edificios ministeriales a su fondo soberano y vendió los derechos de Ras El Hekma por 24.000 millones de US$, conservando una participación del 35 %. Marruecos vende edificios públicos a fondos institucionales y los arrienda de vuelta, Arabia Saudí reasigna primero dentro de la administración y Dubái ha sacado a bolsa parte de un REIT de titularidad estatal.
Qué significa
Publicar un inventario valorado e informar cada año del coste de tenencia junto a los ingresos.
Incluir en la concesión el uso, la conservación y un reparto de ingresos, y después licitarla de forma abierta.
Analizar la fecha de salida del ocupante y el proceso urbanístico con el mismo rigor que el precio.
Dentro del informe completo
Bases de datos de Heirstone
liberaciones identificadas en el Registro Heirstone de Liberaciones, de Whitehall a la plaza Tahrir
componentes del segundo precio en la Prueba Heirstone del Segundo Precio: arrendamiento posterior, tenencia, ejecución, plusvalía y producto de la venta
Elaborado a partir de fuentes públicas vigentes a octubre de 2026. Todas las cifras están referenciadas en el informe, y las que obtenemos combinando cifras publicadas se identifican como análisis de Heirstone.
Es el coste que soporta el Estado después de una liberación: el alquiler de espacios que vendió pero sigue necesitando, los costes de mantenimiento de edificios vacíos, los años sin uso mientras un activo espera y las plusvalías cedidas al siguiente propietario. En las 27 liberaciones que rastreó Heirstone, estos costes posteriores causaron las mayores pérdidas.
Solo si el Estado no va a necesitar el espacio durante mucho tiempo. Con las rentabilidades del 6,3 al 7 % registradas en las operaciones de venta y arrendamiento posterior del Estado marroquí, el alquiler devuelve el precio de venta en 14 a 16 años; el Ministerio de Defensa del Reino Unido acabó recomprando viviendas a 5,5 veces su precio por vivienda de 1996.
Fijando el uso y las condiciones en el título antes de la licitación, eligiendo la vía de liberación con sus costes de tenencia y de arrendamiento posterior estimados de antemano, y recurriendo a vehículos lo bastante pacientes para capturar el valor del suelo a lo largo de décadas.
Estrategia inmobiliaria
Investigación de Heirstone Consulting
Hable directamente con un socio sénior sobre su proyecto, activo o programa.
Contáctenos