Início Estratégia imobiliária Desenvolvimento turístico Estratégia de visão nacional Projetos especiais Transformação digital Experiência Relatórios Perspetivas Sobre nós Serviços Contacto
Englishالعربية中文日本語EspañolFrançaisItalianoPortuguêsΕλληνικάDeutschSuomiDanskRomânăKiswahiliРусскийКыргызчаҚазақшаTürkçe

Investigação Heirstone Consulting · outubro de 2026

Património excedentário do Estado: o segundo preço

Alienar terrenos e edifícios excedentários do Estado sem abdicar do seu valor: evidência de 27 alienações identificadas e de cinco carteiras imobiliárias nacionais, com lições para o Egito, a Arábia Saudita, os Emirados Árabes Unidos e Marrocos.

28 páginas · PDF · em inglês · gratuito
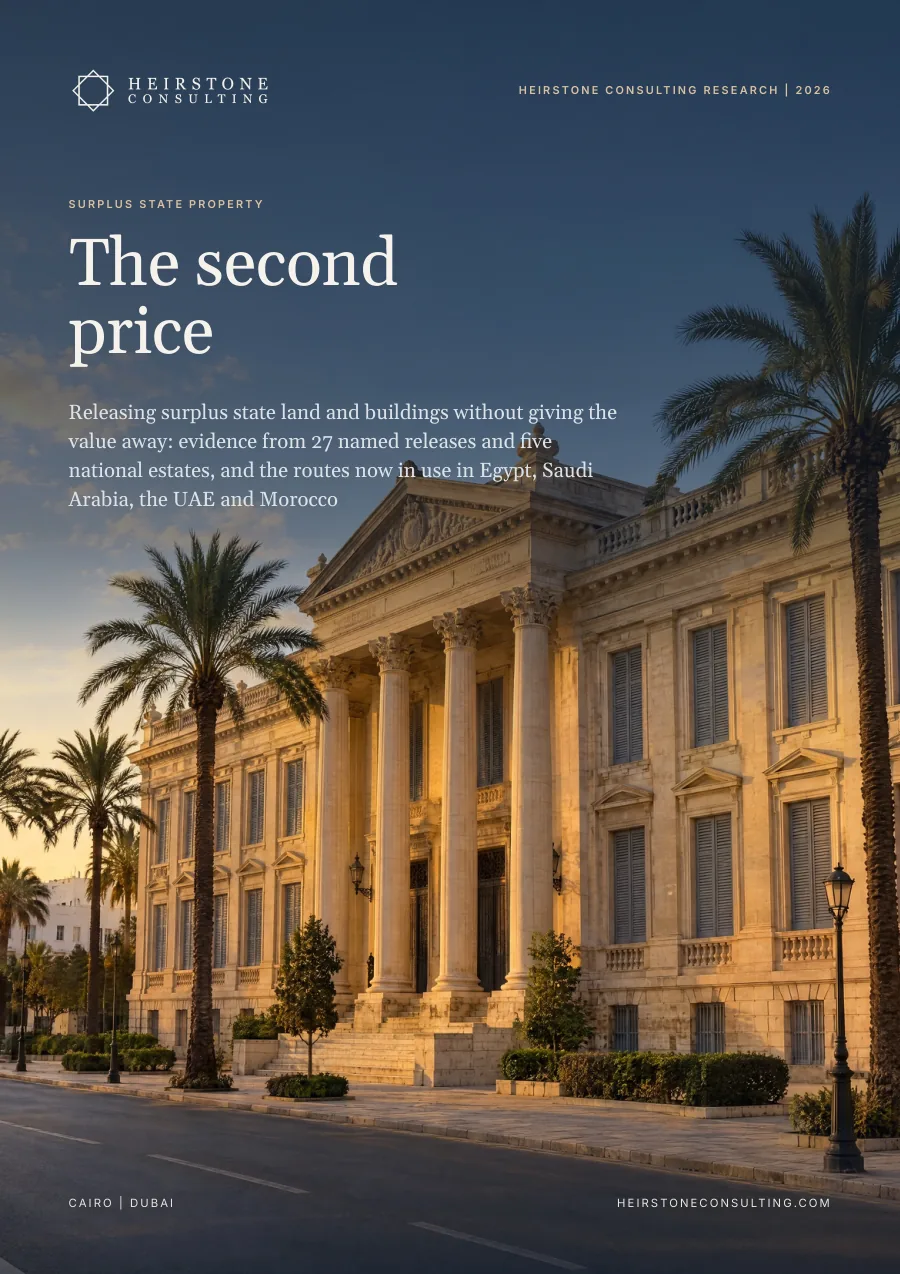
Capa do relatório de investigação da Heirstone Consulting «Património excedentário do Estado: o segundo preço»

O relatório em seis números

0.18%

do valor da carteira realizado com vendas num ano, tanto na carteira central do Reino Unido (2024-25) como na agência de património imobiliário do Estado neerlandês (2023). Análise Heirstone

5 dias

dos custos de funcionamento da carteira do Reino Unido cobertos por um ano inteiro de receitas de alienação: 367 milhões de libras face a 26,6 mil milhões (2024-25)

5,5x

o preço por habitação que o Ministério da Defesa britânico pagou em 2024 para recomprar habitações familiares que tinha vendido e arrendado de volta em 1996

18

propostas para o Murray Building de Hong Kong, oferecido numa concessão de 50 anos que permitia apenas o uso hoteleiro e proibia a demolição (2013)

55 mil M MAD

mobilizados por Marrocos através de financiamento inovador entre 2019 e meados de 2024, em grande parte pela venda de edifícios públicos com arrendamento de retorno

40,000

funcionários públicos transferidos para a Nova Capital Administrativa do Egito até julho de 2023, libertando edifícios ministeriais no centro do Cairo para alienação

Em síntese

Um preço de venda regista um único dia. O que o Estado paga nos anos seguintes a uma alienação decide se o valor foi preservado.

Chamamos a esse custo posterior o segundo preço: a renda de espaços que o Estado vendeu mas de que ainda precisa, o custo de funcionamento de edifícios deixados vazios, os anos sem uso enquanto um terreno espera por um parceiro ou por uma licença, e as mais-valias entregues ao proprietário seguinte. Nas 27 alienações que analisámos, as maiores perdas resultaram destes custos posteriores, e cada um deles pode ser estimado antes de se escolher a via de alienação.

  1. A maioria das carteiras imobiliárias do Estado quase não roda.

    As carteiras centrais do Reino Unido e dos Países Baixos realizaram cada uma cerca de 0,18% do seu valor com vendas num ano. Em 2024-25, um ano de receitas de alienação no Reino Unido pagou cerca de cinco dias de custos de funcionamento.

  2. As perdas mais pesadas seguiram-se à venda de espaços que o Estado continuou a usar.

    O Ministério da Defesa britânico vendeu cerca de 55 000 habitações em 1996, pagava em 2024 230 milhões de libras por ano para as arrendar de volta e recomprou então 36 347 delas a 5,5 vezes o preço por habitação de 1996. A França vendeu a Imprimerie nationale por 85 milhões de euros e recomprou-a quatro anos depois por 376,5 milhões de euros.

  3. O tempo até à reabertura é um desconto que raramente aparece nas contas.

    No nosso registo de 27 alienações, os edifícios levaram de três a dezasseis anos a reabrir depois de alienados. Três dos quatro mais rápidos tinham o uso ou o investimento fixados no momento da alienação.

  4. As condições inscritas no título preservaram o valor.

    O Murray Building de Hong Kong atraiu 18 propostas e 4,4 mil milhões de HK$ por uma concessão de 50 anos limitada ao uso hoteleiro, com a demolição proibida.

  5. Os veículos que captaram o valor do solo foram concebidos para esperar.

    Hamburgo pagou cerca de metade dos 3 mil milhões de euros de obras públicas da HafenCity com a venda de terrenos; a By & Havn de Copenhaga prevê reembolsar a sua dívida por volta de 2070.

  6. A região usa cinco vias em simultâneo.

    O Egito transfere edifícios ministeriais para o seu fundo soberano e vendeu os direitos sobre Ras El Hekma por US$ 24 mil milhões, mantendo uma participação de 35%. Marrocos vende edifícios públicos a fundos institucionais e arrenda-os de volta, a Arábia Saudita realoca primeiro dentro da própria administração e o Dubai colocou em bolsa parte de um REIT estatal.

O que significa

Recomendações por destinatário

Entidades fundiárias

Publicar um registo avaliado do património e reportar todos os anos o custo de detenção a par das receitas.

Fundos soberanos e promotores de planos diretores

Inscrever na concessão o uso, a conservação e uma partilha de receitas, e lançá-la depois em concurso aberto.

Investidores e financiadores

Avaliar a data de saída do ocupante e o percurso de licenciamento com o mesmo rigor que o preço.

No relatório completo

28 páginas de evidência, referências comparativas e testes

  1. Manter é a regra
  2. Vendido e depois arrendado de volta
  3. O relógio da alienação
  4. Condições que acompanham o título
  5. Veículos concebidos para esperar
  6. O Teste Heirstone do Segundo Preço
  7. Egito, Arábia Saudita, Emirados Árabes Unidos e Marrocos

Bases de dados Heirstone

27

alienações identificadas no Registo Heirstone de Alienações, de Whitehall à Praça Tahrir

5

componentes do segundo preço no Teste Heirstone do Segundo Preço: arrendamento de retorno, detenção, execução, mais-valia e receitas

Elaborado a partir de fontes públicas atualizadas a outubro de 2026. Todos os números estão referenciados no relatório, e os que obtemos combinando valores publicados estão assinalados como análise Heirstone.

Perguntas frequentes

O que é o «segundo preço» da alienação de património do Estado?

É o custo que o Estado suporta depois de uma alienação: a renda de espaços que vendeu mas de que ainda precisa, os custos de funcionamento de edifícios vazios, os anos sem uso enquanto um terreno espera e as mais-valias entregues ao proprietário seguinte. Nas 27 alienações analisadas pela Heirstone, estes custos posteriores causaram as maiores perdas.

A venda com arrendamento de retorno (sale-and-leaseback) de edifícios públicos cria valor?

Só se o Estado não precisar do espaço durante muito tempo. Com as rentabilidades de 6,3% a 7% registadas nas operações de sale-and-leaseback do Estado marroquino, a renda reembolsa o preço de venda em 14 a 16 anos; o Ministério da Defesa britânico acabou por recomprar habitações a 5,5 vezes o preço por habitação de 1996.

Como podem os governos preservar valor ao alienar terrenos excedentários?

Fixando o uso e as condições no título antes do concurso, escolhendo a via de alienação com os custos de detenção e de arrendamento de retorno estimados antecipadamente e recorrendo a veículos suficientemente pacientes para captar o valor do solo ao longo de décadas.

Estratégia imobiliária

Como podemos ajudar

Explorar a área

Investigação Heirstone Consulting

Mais relatórios

Todos os relatórios

Fale-nos do seu mandato

Fale diretamente com um sócio sénior sobre o seu projeto, ativo ou programa.

Fale connosco

Investigação Heirstone Consulting

Obter o relatório completo

Indique os seus dados e enviar-lhe-emos por e-mail uma ligação pessoal de transferência. Utilize um endereço a que tenha acesso: o relatório é enviado apenas para essa caixa de correio.