Accueil Stratégie immobilière Développement touristique Stratégie de vision nationale Projets spéciaux Transformation numérique Références Rapports Analyses À propos Services Contact
Englishالعربية中文日本語EspañolFrançaisItalianoPortuguêsΕλληνικάDeutschSuomiDanskRomânăKiswahiliРусскийКыргызчаҚазақшаTürkçe

Recherche Heirstone Consulting · La Série Afrique · octobre 2026

Corridors commerciaux en Afrique : Là où le fret s’arrête

Ports, ports secs, villes frontalières et carrefours à l'heure de la Zone de libre-échange continentale africaine, et là où doivent suivre les entrepôts et le foncier industriel, du Maroc et de l'Égypte au Kenya, à la Tanzanie, à la Zambie, au Nigeria et à la Côte d'Ivoire.

30 pages · PDF · anglais et français · gratuit

Disponible aussi en français : Corridors commerciaux en Afrique : Là où le fret s’arrête. Choisissez la langue lorsque vous demandez le rapport.
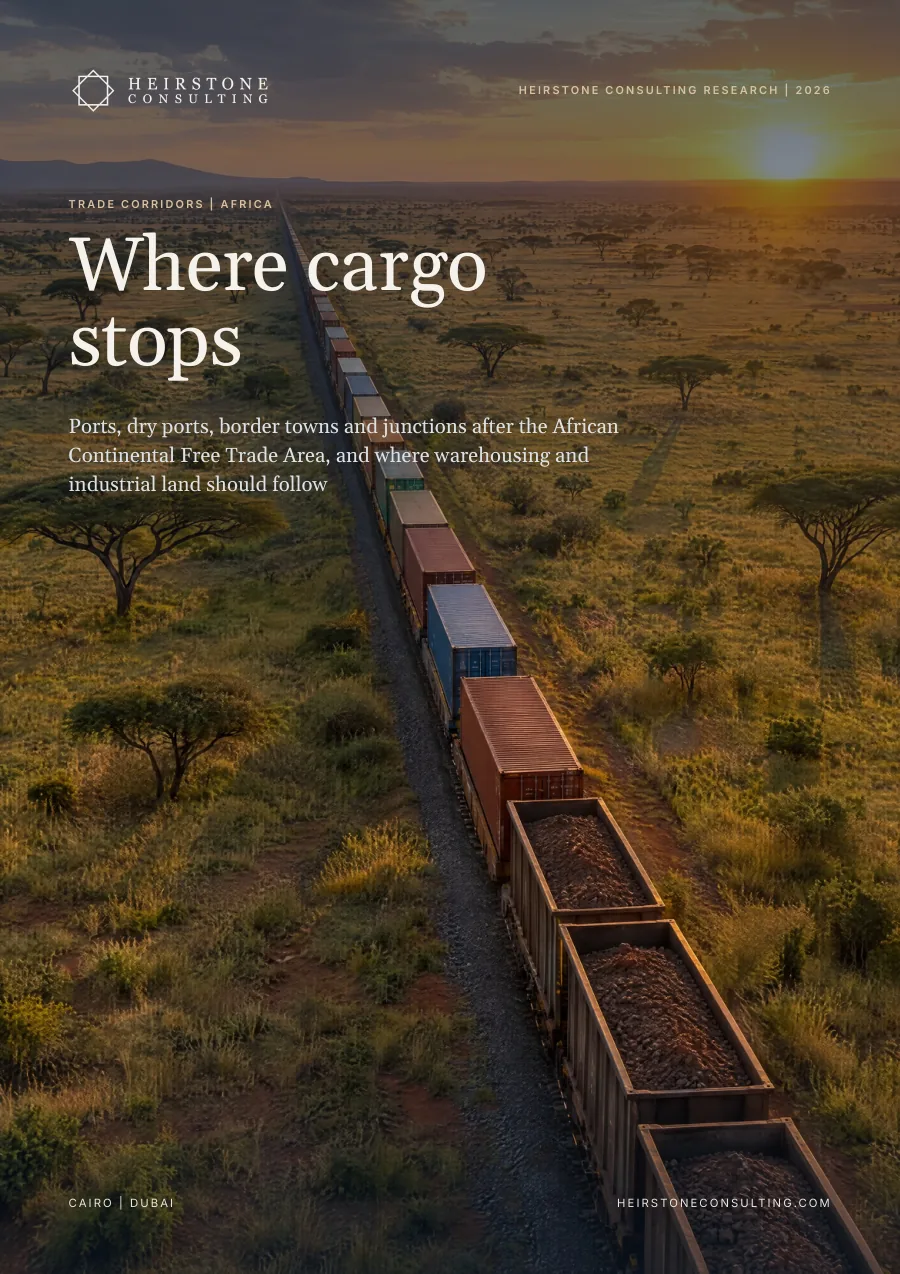
Couverture du rapport de recherche Heirstone Consulting « Corridors commerciaux en Afrique : Là où le fret s’arrête »

Le rapport en six chiffres

106,7 h

de séjour moyen du fret conteneurisé au port de Mombasa en 2025, soit plus du double de l'objectif de 48 heures du port

1.8%

part de sa capacité de conception de 450 000 EVP utilisée en 2025 par le dépôt de conteneurs intérieur de Naivasha, au Kenya ; celui de Nairobi en utilisait 69 %

21%

part des paires de pays de la ZLECAf dont les deux membres avaient publié leurs listes tarifaires au journal officiel en avril 2025 (analyse Heirstone)

+161%

de croissance démographique à Chirundu, premier poste frontière à guichet unique de Zambie, entre les recensements de 2010 et de 2022 ; Lusaka a crû de 27 %

4 à 7 US$

de loyer logistique prime par m² et par mois dans sept villes de corridors au second semestre 2025, avec des rendements de 8 % près de la côte à 13 % à Kampala

100%

des 548,6 ha de terrains industriels de la ZES multi-installations de Lusaka-Sud attribués en juin 2025, avec 20 investisseurs en attente

En bref

La zone de libre-échange devrait faire monter la valeur des terrains là où le fret doit s'arrêter et là où les heures perdues sont réduites. Une bonne part des nouvelles capacités ferroviaires attendra le trafic.

Les corridors se vendent généralement au kilomètre. Ce rapport les mesure en heures et en tonnes sur 34 nœuds dans 22 pays, de Tanger Med et Port-Saïd à Mombasa, Dar es Salaam, Lagos et aux villes frontalières de la Zambie. Une grande partie du temps d'un conteneur entre le navire et le client se perd à la porte du port et dans la cour de dédouanement à l'intérieur des terres, et le foncier qui prend de la valeur est celui qui supprime ces heures.

  1. Le traité a pris de l'avance sur les échanges.

    Cinquante pays ont ratifié la ZLECAf, mais seuls 23 avaient publié leurs listes tarifaires au journal officiel en avril 2025, de sorte que, selon ce décompte, environ 21 % des paires de pays pouvaient en utiliser les tarifs. Le commerce intra-africain représentait 14,7 % des échanges de l'Afrique en 2024, contre 21,2 % au sein de l'ASEAN.

  2. La porte du port coûte désormais plus d'heures que la frontière.

    Le fret conteneurisé a attendu en moyenne 106,7 heures à Mombasa en 2025, soit plus du double de l'objectif de 48 heures du port. Les camions mettent de 30 à 35 heures pour déplacer un conteneur du port de Dar es Salaam au port sec de Kwala, contre environ une heure par le rail. Les postes frontières à guichet unique prennent d'environ 40 minutes à 12 heures.

  3. Les nouvelles capacités sont un mauvais indicateur du fret.

    Le dépôt de Naivasha a utilisé 1,8 % de sa capacité en 2025 et le chemin de fer Addis-Abeba–Djibouti environ 16 %, tandis que celui de Nairobi tournait à 69 %. D'après les chiffres de Wikipédia, le coût d'investissement de la ligne éthiopienne atteignait 1 100 à 1 400 US$ par tonne transportée en 2025, et l'objectif de 4,6 Mt de Lobito représente 1,4 fois le pic de 1973 de la ligne de Benguela.

  4. Les ports africains se sont scindés en deux économies.

    Port-Saïd se classait 3e et Tanger Med 5e dans l'indice portuaire 2024 de la Banque mondiale, tandis que la plupart des portes d'entrée d'Afrique subsaharienne se classaient de la 309e à la 405e place dans l'édition 2023. Dans les plateformes, la valeur foncière se situe dans les zones franches ; dans les ports d'entrée, dans les terrains qui désengorgent la porte.

  5. Les villes frontalières croissent là où le fret est rompu.

    Entre les recensements zambiens de 2010 et de 2022, Chirundu a crû de 161 % et Nakonde de 118 %, contre 27 % pour Lusaka, et Beitbridge est cinq fois plus grande qu'en 1992. Les postes de simple transit comme Malaba restent petits, et les gains du guichet unique de Chirundu se sont érodés avec la croissance du trafic.

  6. Les loyers sont stables en dollars et le foncier porte le potentiel de hausse.

    Les loyers logistiques prime se situent entre 4 et 7 US$ par m² et par mois, et seules Lagos et Kampala dépassent leur niveau de 2021. Des rendements de 12 à 13 % à Kampala et à Lusaka, contre 8 à 10 % près de la côte, montrent où des corridors plus rapides pourraient apporter le plus de valeur, et le foncier viabilisé sur les nœuds en activité est entièrement occupé.

Ce que cela implique

Recommandations par public

Entreprises

Détenir des stocks régionaux là où le fret passe en douane et où circulent les trains, et vérifier chaque axe commercial au regard des listes tarifaires publiées avant de compter sur des économies de droits de douane.

Investisseurs et prêteurs

Évaluer sur la base du débit mesuré et des heures gagnées, traiter la capacité de conception comme un plafond et attendre l'essentiel du rendement du foncier et de la compression des rendements.

Promoteurs

Acheter à proximité de la porte et construire dans les villes où le fret est rompu : stations de fret conteneurisé, parkings de camions, aires sous douane et logements pour les travailleurs.

Gouvernements et autorités portuaires

Publier les temps de séjour et mettre sur le marché du foncier viabilisé à côté des portes et des dépôts en activité. Dans les cas examinés, la seule désignation de zone n'a pas attiré d'occupants.

Au sommaire du rapport complet

30 pages de données, de benchmarks et de tests

  1. Le traité a pris de l'avance sur les échanges
  2. Où passent les heures
  3. Le surcroît de capacité
  4. Les portes d'entrée, les plateformes et les villes derrière la frontière
  5. Des loyers stables, un foncier rare
  6. Le Benchmark Heirstone des nœuds de corridor
  7. Afrique du Nord et Afrique subsaharienne

Bases de données Heirstone

34

nœuds de corridor dans 22 pays dans le Benchmark Heirstone des nœuds de corridor : plateformes, ports d'entrée, dépôts intérieurs, villes frontalières et carrefours

16

nœuds notés au Test Heirstone des nœuds en cinq volets, de 4 à 8 points sur 10

9

ports, lignes ferroviaires et dépôts intérieurs dans le Registre Heirstone d'utilisation des capacités, de Naivasha à 1,8 % à Lomé à 89 %

Établi à partir de sources publiques à jour en octobre 2026. Chaque chiffre est référencé dans le rapport, et les chiffres que nous obtenons en combinant des données publiées portent la mention « analyse Heirstone ».

Questions fréquentes

Comment la ZLECAf a-t-elle changé le commerce en Afrique jusqu'ici ?

Moins que ne le suggère le traité. Cinquante pays l'ont ratifié, mais seuls 23 avaient publié leurs listes tarifaires au journal officiel en avril 2025, de sorte qu'environ 21 % des paires de pays pouvaient en utiliser les tarifs. Le commerce intra-africain représentait 14,7 % des échanges de l'Afrique en 2024, contre 21,2 % au sein de l'ASEAN.

Où le foncier logistique et industriel prend-il de la valeur sur les corridors commerciaux africains ?

Là où le fret doit s'arrêter et où les heures perdues sont réduites : à côté des portes de ports en activité et des dépôts desservis par le rail, et dans les villes frontalières où les chargements sont rompus. Chirundu a crû de 161 % et Nakonde de 118 % entre les recensements zambiens de 2010 et de 2022, contre 27 % pour Lusaka.

Quels sont les loyers et rendements logistiques prime en Afrique ?

Les loyers logistiques prime se situaient entre 4 et 7 US$ par m² et par mois dans sept villes de corridors au second semestre 2025, et seules Lagos et Kampala dépassaient leur niveau de 2021 en dollars. Les rendements prime vont de 8 % près de la côte à 13 % à Kampala et 12 à 12,5 % à Lusaka, les villes plus éloignées à l'intérieur des terres affichant des niveaux plus élevés.

Stratégie immobilière

Comment nous pouvons vous aider

Découvrir ce pôle

Recherche Heirstone Consulting

Autres rapports de la Série Afrique

Tous les rapports

Parlons de votre mandat

Échangez directement avec un associé senior au sujet de votre projet, de votre actif ou de votre programme.

Nous contacter

Recherche Heirstone Consulting

Recevoir le rapport complet

Saisissez vos coordonnées et nous vous enverrons par e-mail un lien de téléchargement personnel. Veuillez utiliser une adresse que vous pouvez consulter : le rapport est envoyé uniquement à cette boîte de réception.