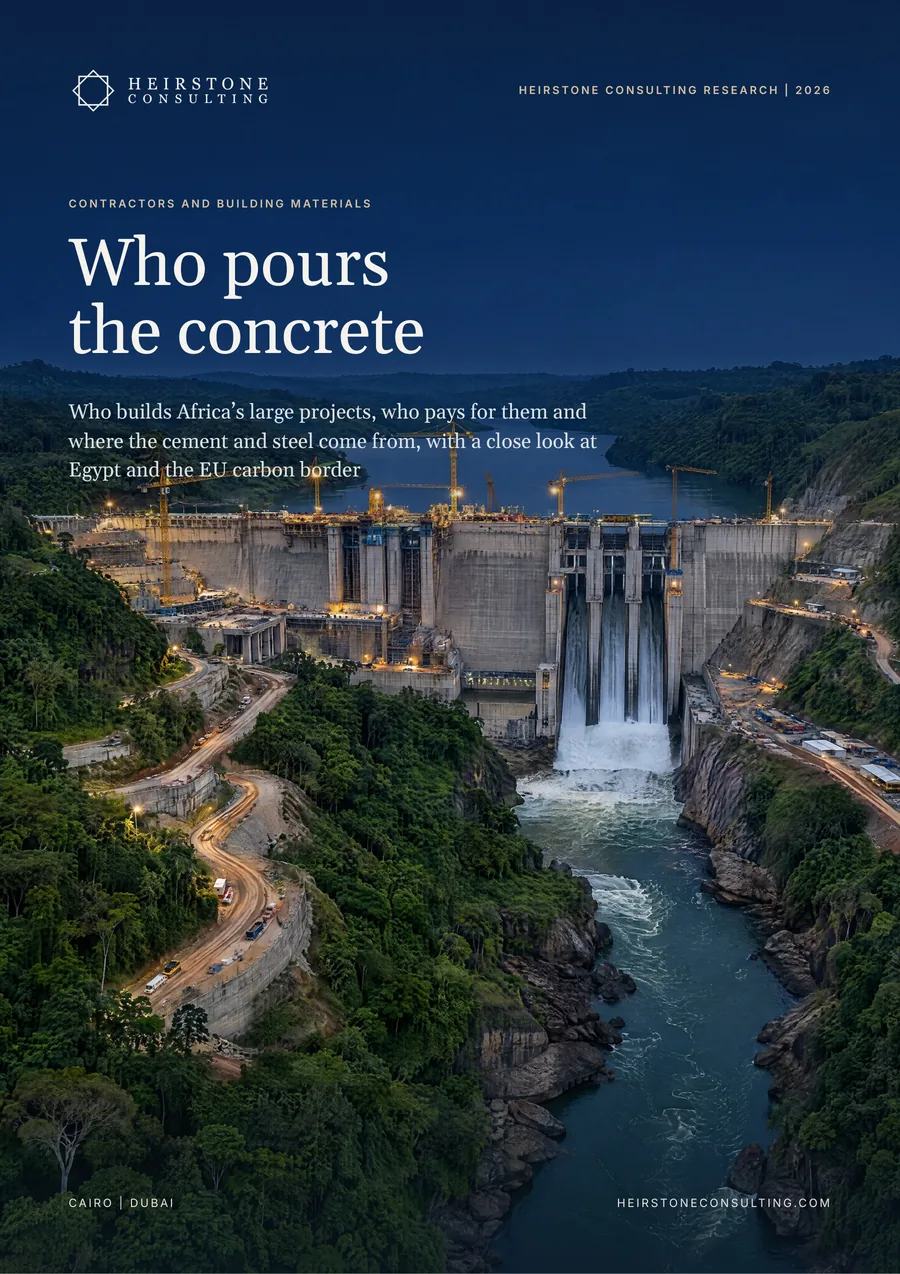
Kto buduje duże projekty w Afryce, kto za nie płaci i skąd pochodzą cement i stal, ze szczególnym uwzględnieniem Egiptu i unijnego cła węglowego.
Raport jest dostępny również w języku francuskim: Entreprises de construction et matériaux: Qui coule le béton. Wersję językową można wybrać przy zamawianiu raportu.
Raport w sześciu liczbach
afrykańskich przychodów 250 największych międzynarodowych wykonawców z rankingu ENR przypadło w 2024 r. firmom chińskim: ok. 32,5 mld USD z 52,7 mld USD
spadek chińskich zobowiązań kredytowych wobec Afryki od szczytu w 2016 r. do 2024 r.; przychody chińskich wykonawców w Afryce spadły o ok. 31% od własnego szczytu
dużych projektów w Afryce, które Deloitte śledził w 2021 r., zbudowały prywatne firmy i konsorcja krajowe, wobec 27,1% zbudowanych przez firmy chińskie
portfela zamówień budowlanych Elsewedy Electric o wartości 293 mld EGP (ok. 6,2 mld USD) przypadało na koniec 2025 r. na projekty poza Egiptem
z 4,65 mln t klinkieru importowanego przez Wybrzeże Kości Słoniowej pochodziło w 2024 r. z Egiptu
z 14,2 mln t cementu i klinkieru importowanego przez UE pochodziło w 2025 r. z Turcji, Egiptu, Algierii, Tunezji i Maroka; był to ostatni rok przed wprowadzeniem granicznej opłaty węglowej
W skrócie
Chińskie firmy wciąż zarabiają ok. trzech z każdych pięciu dolarów, które wykonawcy międzynarodowi uzyskują w Afryce. Zmieniło się to, kto płaci. Gdy afrykański projekt finansuje kredytodawca z jednego kraju, buduje go zwykle wykonawca z tego samego kraju — tak było we wszystkich ośmiu takich projektach w naszym Rejestrze obejmującym 60 projektów. Ponieważ chińskie kredyty państwowe spadły o ok. 93% od szczytu, coraz więcej kontraktów finansują budżety afrykańskie, banki rozwoju i finansowanie zapewniane przez wykonawców, a kontrakty te są otwarte dla firm, które wnoszą własne finansowanie, szybkość, lokalną obecność i materiały.
250 największych międzynarodowych wykonawców z rankingu ENR zarobiło w Afryce 48,27 mld USD w 2020 r. i ok. 52,7 mld USD w 2024 r. Udział chińskich firm w tych przychodach wzrósł z ok. 10% w 2002 r. do ok. połowy w 2014 r. i od 2019 r. wynosi 61–62% w każdym roku, za który podano dane.
Chińskie zobowiązania kredytowe wobec Afryki spadły o ok. 93% od szczytu w 2016 r., do ok. 2,1 mld USD w 2024 r.; przychody chińskich wykonawców spadły o ok. 31% od szczytu z 2015 r. Według zestawienia Deloitte z 2021 r. rządy sfinansowały 31,4% dużych projektów, a Chiny 10,6%, natomiast firmy i konsorcja lokalne zbudowały 43,7%.
W Afrykańskim rejestrze wykonawców Heirstone, obejmującym 60 projektów, wszystkie osiem projektów finansowanych przez kredytodawcę powiązanego z jednym krajem trafiło do wykonawcy z tego kraju. Siedem projektów opłaconych przez banki rozwoju, budżety afrykańskie, kredyt komercyjny lub samego zamawiającego trafiło do wykonawców czterech narodowości, w tym trzy do firm egipskich.
Elsewedy Electric ma 72% swojego portfela zamówień budowlanych o wartości 293 mld EGP (6,2 mld USD) poza Egiptem, a Petrojet 60% swoich kontraktów z 2024 r. podpisał za granicą. Orascom Construction (5,05 mld USD przychodów w 2025 r., portfel zamówień 9,0 mld USD) zajmuje ósme miejsce w Afryce w rankingu ENR z 2026 r. Zbudowana pod egipskim przewodnictwem elektrownia Julius Nyerere dostarcza niemal połowę energii wprowadzanej do sieci Tanzanii.
Eksport cementu i klinkieru z Egiptu wzrósł ze 181,5 mln USD w 2020 r. do 909,8 mln USD w 2024 r.; Egipt dostarczył 63% klinkieru importowanego przez Wybrzeże Kości Słoniowej. W 2025 r. eksport gotowego cementu wzrósł o 42% do 493 mln USD i stał się główną pozycją eksportową, a sprzedaż prętów zbrojeniowych do Afryki osiągnęła 171 mln USD, czterokrotność poziomu z 2023 r.
Pięć krajów śródziemnomorskich dostarczyło w 2025 r. 74,6% cementu i klinkieru importowanego przez UE. Przy stałej cenie certyfikatu z 2026 r. zakład na poziomie wskaźnika referencyjnego UE płaci ok. 1,25 EUR za tonę klinkieru w 2026 r. i ok. 24 EUR w 2030 r.
Co to oznacza
Tam, gdzie to możliwe, oddzielać wybór finansującego od wyboru wykonawcy i porównywać każdy pakiet z kredytem wiązanym z przetargiem otwartym na ten sam zakres. Wykorzystywać środki banków rozwoju i budżetowe do poszerzenia grona oferentów, publikować wartości kontraktów i źródła finansowania oraz już teraz wymagać od importerów klinkieru i prętów zbrojeniowych zweryfikowanych danych o emisjach z zakładów.
Sprawdzać, co kryje się za głównym wykonawcą: ustalić, kto buduje poszczególne części i czyje urządzenia są instalowane. Wyceniać harmonogram tam, gdzie termin ma wartość, kontraktować cement i stal z co najmniej dwóch źródeł i porównywać ceny jednostkowe: 4–6 mln USD za kilometr dla większości odcinków normalnotorowych w Rejestrze.
Traktować finansowanie zapewniane przez wykonawców jako rynek wzrostowy: linie gwarancyjne, takie jak instrumenty Afreximbanku o wartości 3 mld USD z 2023 r., pozwalają średnim firmom ubiegać się o duże kontrakty w Afryce. Finansować mielnie cementu, terminale masowe i magazyny na wybrzeżu Afryki Zachodniej oraz uwzględniać w modelach kredytowych śródziemnomorskich eksporterów cementu i stali koszt cła węglowego, który narasta w późniejszych latach.
Sprzedawać ścieżkę do kontraktu, a nie tylko cenę, i łączyć kontrakty z finansowaniem oraz z egipskim cementem i stalą. Przenosić sprawdzone relacje ze stałymi klientami na rynki francuskojęzyczne, weryfikować emisje na poziomie zakładów, kontynuować przechodzenie od klinkieru do gotowego cementu i promować stal z pieców elektrycznych jako niskoemisyjną stal zbrojeniową.
W pełnym raporcie
Zbiory danych Heirstone
projektów w 24 krajach w Afrykańskim rejestrze wykonawców Heirstone, z wartością, wykonawcą, finansującym i ścieżką do kontraktu
ścieżek do kontraktu w modelu Pięć ścieżek Heirstone: finansowanie, obecność, partnerstwo, szybkość i cena
projektów z kredytem wiązanym w Rejestrze zbudowała firma z kraju kredytodawcy
Opracowano na podstawie źródeł publicznych aktualnych na październik 2026 r. Każda liczba ma w raporcie podane źródło, a liczby, które wyprowadzamy, łącząc opublikowane dane, oznaczono jako analizę Heirstone.
Chińskie firmy uzyskały w 2024 r. 61,6% afrykańskich przychodów 250 największych międzynarodowych wykonawców z rankingu ENR, czyli ok. 32,5 mld USD z 52,7 mld USD, a ich udział wynosi 61–62% w każdym roku, za który podano dane od 2019 r. W odniesieniu do wszystkich dużych projektów Deloitte ustalił w 2021 r., że prywatne firmy i konsorcja krajowe zbudowały 43,7% z nich, a firmy chińskie 27,1%.
Pięć egipskich firm znalazło się w rankingu 250 największych międzynarodowych wykonawców ENR za 2024 r., tyle samo co firm z Francji czy Indii. Orascom Construction zajmuje ósme miejsce w Afryce w rankingu ENR z 2026 r., Elsewedy Electric ma 72% swojego portfela zamówień budowlanych o wartości 293 mld EGP poza Egiptem, a Petrojet 60% swoich kontraktów z 2024 r. podpisał za granicą. Arab Contractors i Elsewedy zbudowały elektrownię wodną Julius Nyerere w Tanzanii.
Od początku 2026 r. importerzy cementu i stali w UE są zobowiązani do opłaty węglowej, a certyfikaty za import z 2026 r. trafią do sprzedaży w 2027 r. Przy stałej cenie certyfikatu z 2026 r. zakład na poziomie wskaźnika referencyjnego UE płaci ok. 1,25 EUR za tonę klinkieru w 2026 r. i ok. 24 EUR w 2030 r. Turcja, Egipt, Algieria, Tunezja i Maroko dostarczyły w 2025 r. 74,6% cementu i klinkieru importowanego przez UE, więc opłata może skierować więcej dostaw z basenu Morza Śródziemnego do Afryki.
Projekty specjalne
Analizy Heirstone Consulting
Zapraszamy do bezpośredniej rozmowy ze starszym partnerem o Państwa projekcie, aktywie lub programie.
Zapraszamy do kontaktu