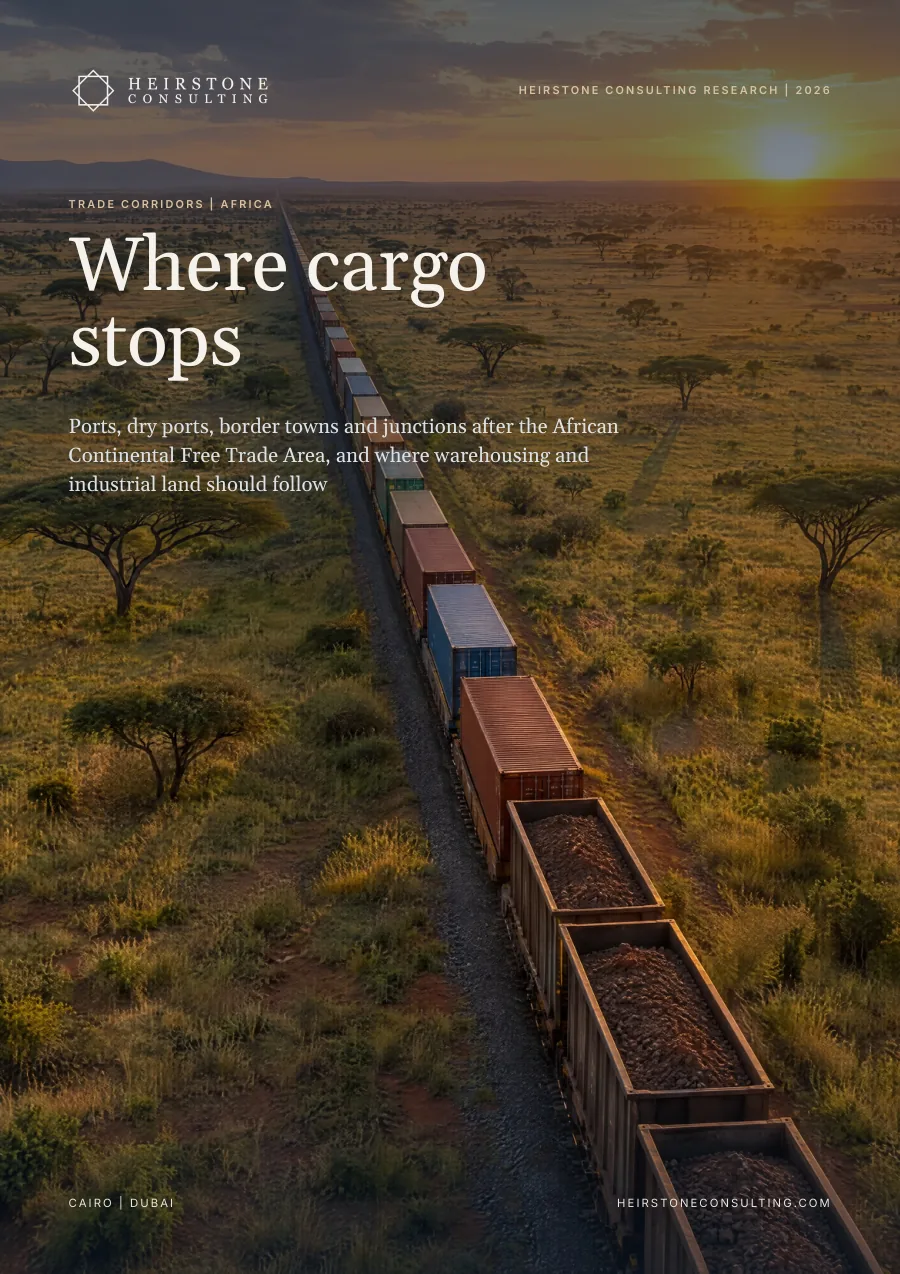
Porty, porty suche, miasta przygraniczne i węzły po utworzeniu Afrykańskiej Kontynentalnej Strefy Wolnego Handlu oraz miejsca, w których powinny pojawić się magazyny i grunty przemysłowe — od Maroka i Egiptu po Kenię, Tanzanię, Zambię, Nigerię i Wybrzeże Kości Słoniowej.
Raport jest dostępny również w języku francuskim: Corridors commerciaux en Afrique: Là où le fret s’arrête. Wersję językową można wybrać przy zamawianiu raportu.
Raport w sześciu liczbach
średni czas postoju ładunków skonteneryzowanych w porcie Mombasa w 2025 r., ponad dwukrotnie dłuższy od docelowych 48 godzin
wykorzystanie projektowanej przepustowości 450 000 TEU śródlądowego terminalu kontenerowego w Naivasha w Kenii w 2025 r.; terminal w Nairobi wykorzystał 69%
odsetek par krajów AfCFTA, w których obie strony do kwietnia 2025 r. opublikowały w dziennikach urzędowych harmonogramy taryfowe (analiza Heirstone)
wzrost liczby ludności Chirundu, przy pierwszym w Zambii zintegrowanym przejściu granicznym, między spisami z 2010 i 2022 r.; Lusaka urosła o 27%
czynsz za m² miesięcznie za najlepsze powierzchnie logistyczne w siedmiu miastach korytarzy w II połowie 2025 r., przy stopach dochodu od 8% w pobliżu wybrzeża do 13% w Kampali
gruntów przemysłowych Lusaka South MFEZ (548,6 ha) przydzielono do czerwca 2025 r., a na działki czeka 20 inwestorów
W skrócie
Korytarze zwykle sprzedaje się w kilometrach. Ten raport mierzy je w godzinach i tonach w 34 węzłach w 22 krajach — od Tanger Med i Port Saidu po Mombasę, Dar es Salaam, Lagos i zambijskie miasta przygraniczne. Znaczna część czasu, jaki kontener spędza między statkiem a klientem, jest tracona przy bramie portu i na śródlądowym placu odpraw, a wartość zyskują te grunty, które pozwalają odzyskać te godziny.
AfCFTA ratyfikowało pięćdziesiąt krajów, ale tylko 23 opublikowały swoje harmonogramy taryfowe w dziennikach urzędowych do kwietnia 2025 r., więc według tego kryterium z jej stawek celnych mogło korzystać ok. 21% par krajów. Handel wewnątrzafrykański stanowił w 2024 r. 14,7% handlu Afryki, wobec 21,2% w ramach ASEAN.
Ładunki skonteneryzowane czekały w Mombasie w 2025 r. średnio 106,7 godziny, ponad dwukrotnie dłużej niż docelowe 48 godzin. Przewóz kontenera ciężarówką z portu w Dar es Salaam do suchego portu Kwala zajmuje 30–35 godzin, wobec ok. godziny koleją. Przekroczenie granic lądowych ze zintegrowanymi przejściami zajmuje od ok. 40 minut do 12 godzin.
Terminal w Naivasha wykorzystał w 2025 r. 1,8% swojej przepustowości, a linia kolejowa Addis Abeba–Dżibuti ok. 16%, podczas gdy terminal w Nairobi działał na poziomie 69%. Według danych Wikipedii nakłady inwestycyjne na linię etiopską wyniosły w 2025 r. 1 100–1 400 USD na przewiezioną tonę, a docelowe 4,6 mln t dla Lobito to 1,4-krotność szczytu linii Benguela z 1973 r.
Port Said zajął 3., a Tanger Med 5. miejsce w indeksie portów Banku Światowego za 2024 r., podczas gdy większość portów wejściowych Afryki Subsaharyjskiej zajmowała w edycji z 2023 r. miejsca od 309. do 405. W węzłach przeładunkowych wartość gruntów skupia się w wolnych strefach, a w portach wejściowych — na gruntach, które odciążają bramę portu.
Między spisami powszechnymi w Zambii z 2010 i 2022 r. Chirundu urosło o 161%, a Nakonde o 118%, wobec 27% w przypadku Lusaki, a Beitbridge jest pięciokrotnie większe niż w 1992 r. Przejścia tranzytowe, takie jak Malaba, pozostają małe, a korzyści czasowe zintegrowanego przejścia w Chirundu zmalały wraz ze wzrostem ruchu.
Czynsze za najlepsze powierzchnie logistyczne wynoszą 4–7 USD za m² miesięcznie i tylko w Lagos i Kampali przekraczają poziom z 2021 r. Stopy dochodu na poziomie 12–13% w Kampali i Lusace, wobec 8–10% w pobliżu wybrzeża, pokazują, gdzie szybsze korytarze mogłyby przynieść najwięcej wartości, a uzbrojone grunty w działających węzłach są w pełni zajęte.
Co to oznacza
Utrzymywać zapasy regionalne tam, gdzie ładunek przechodzi odprawę celną i kursują pociągi, a przed liczeniem na oszczędności celne sprawdzać każdy szlak handlowy z listą opublikowanych harmonogramów taryfowych.
Oceniać ryzyko na podstawie zmierzonych przeładunków i zaoszczędzonych godzin, traktować projektowaną przepustowość jako pułap i oczekiwać, że większość zwrotu przyniosą grunty i kompresja stóp kapitalizacji.
Kupować grunty w zasięgu bramy portu i budować w miastach, gdzie ładunek jest przeładowywany: stacje przeładunku kontenerów, parkingi dla ciężarówek, składy celne i mieszkania pracownicze.
Publikować czasy postoju i udostępniać uzbrojone grunty przy działających bramach i terminalach. W przeanalizowanych przypadkach samo ustanowienie strefy nie przyciągnęło użytkowników.
W pełnym raporcie
Zbiory danych Heirstone
węzły korytarzy w 22 krajach ujęte w Benchmarku węzłów korytarzy Heirstone: centra przeładunkowe, porty wejściowe, terminale śródlądowe, miasta przygraniczne i skrzyżowania szlaków
węzłów ocenionych w pięcioczęściowym Teście węzła Heirstone, z wynikami od 4 do 8 punktów na 10
portów, linii kolejowych i terminali śródlądowych w Rejestrze wykorzystania przepustowości Heirstone, od 1,8% w Naivasha do 89% w Lomé
Opracowano na podstawie źródeł publicznych aktualnych na październik 2026 r. Każda liczba ma w raporcie podane źródło, a liczby, które wyprowadzamy, łącząc opublikowane dane, oznaczono jako analizę Heirstone.
W mniejszym stopniu, niż sugeruje traktat. Ratyfikowało go pięćdziesiąt krajów, ale tylko 23 opublikowały swoje harmonogramy taryfowe w dziennikach urzędowych do kwietnia 2025 r., więc z jej stawek celnych mogło korzystać ok. 21% par krajów. Handel wewnątrzafrykański stanowił w 2024 r. 14,7% handlu Afryki, wobec 21,2% w ramach ASEAN.
Tam, gdzie ładunek musi się zatrzymać i gdzie skraca się czas: przy sprawnie działających bramach portowych i terminalach z dostępem kolejowym oraz w miastach przygranicznych, gdzie ładunek jest przeładowywany. Chirundu urosło o 161%, a Nakonde o 118% między spisami powszechnymi w Zambii z 2010 i 2022 r., wobec 27% w przypadku Lusaki.
Czynsze za najlepsze powierzchnie logistyczne wynosiły w II połowie 2025 r. 4–7 USD za m² miesięcznie w siedmiu miastach korytarzy, a tylko w Lagos i Kampali przekraczały w dolarach poziom z 2021 r. Stopy dochodu dla najlepszych obiektów wynoszą od 8% w pobliżu wybrzeża do 13% w Kampali i 12–12,5% w Lusace, przy czym miasta położone dalej w głębi lądu mają wyższe stopy.
Strategia nieruchomości
Analizy Heirstone Consulting
Zapraszamy do bezpośredniej rozmowy ze starszym partnerem o Państwa projekcie, aktywie lub programie.
Zapraszamy do kontaktu