Hjem Eiendomsstrategi Reiselivsutvikling Nasjonal visjonsstrategi Spesialprosjekter Digital transformasjon Erfaring Rapporter Innsikt Om oss Tjenester Kontakt
Englishالعربية中文日本語한국어Bahasa IndonesiaBahasa MelayuEspañolFrançaisItalianoPortuguêsΕλληνικάDeutschNederlandsSuomiDanskNorskRomânăPolskiSlovenčinaHrvatskiKiswahiliРусскийКыргызчаҚазақшаTürkçe

Heirstone Consulting Research · Afrika-serien · oktober 2026

Handelskorridorer i Afrika: Der lasten stopper

Havner, tørrhavner, grensebyer og knutepunkter etter Det afrikanske kontinentale frihandelsområdet, og hvor lager- og industriarealer bør følge etter, fra Marokko og Egypt til Kenya, Tanzania, Zambia, Nigeria og Elfenbenskysten.

30 sider · PDF · på engelsk og fransk · gratis

Finnes også på fransk: Corridors commerciaux en Afrique: Là où le fret s’arrête. Velg språk når du ber om rapporten.
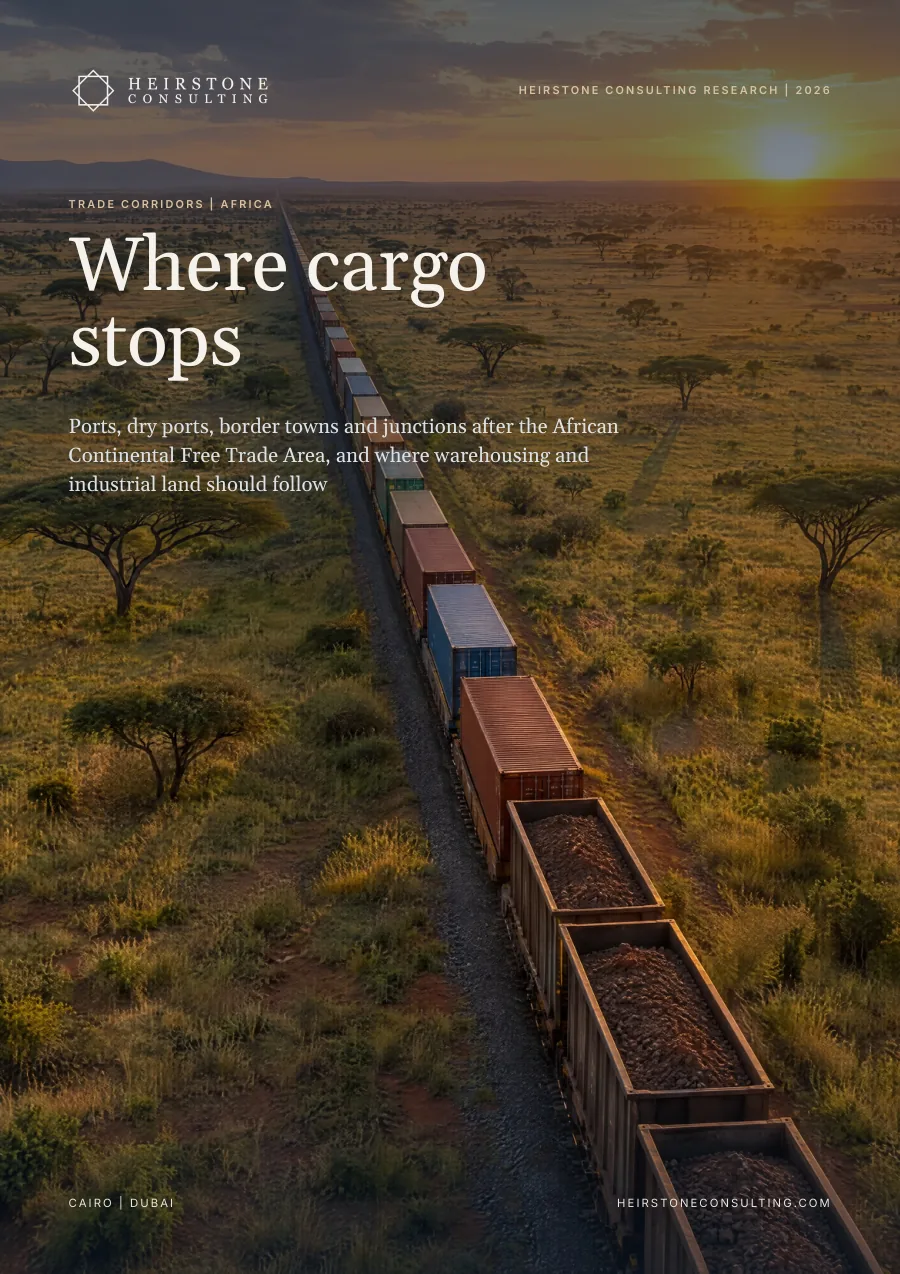
Forsiden av Heirstone-rapporten «Handelskorridorer i Afrika: Der lasten stopper»

Rapporten i seks tall

106,7 timer

gjennomsnittlig liggetid for containerlast i havnen i Mombasa i 2025, mer enn dobbelt så lenge som havnens mål på 48 timer

1.8%

andel av den dimensjonerte kapasiteten på 450 000 TEU som Kenyas innlandscontainerdepot i Naivasha brukte i 2025; depotet i Nairobi brukte 69%

21%

andel av AfCFTA-landparene der begge parter hadde kunngjort tollsatslistene sine innen april 2025 (Heirstone-analyse)

+161%

befolkningsvekst i Chirundu, ved Zambias første felles grensestasjon, mellom folketellingene i 2010 og 2022; Lusaka vokste 27%

4–7 USD

i leie per m² i måneden for førsteklasses logistikkeiendom i sju korridorbyer i andre halvår 2025, med direkteavkastning fra 8% nær kysten til 13% i Kampala

100%

av de 548,6 ha industriareal i Lusaka South MFEZ tildelt innen juni 2025, med 20 investorer i kø

Kort fortalt

Frihandelsområdet vil trolig øke tomteverdiene der lasten må stoppe, og der timene den taper, kuttes. Mye av den nye jernbanekapasiteten vil måtte vente på trafikk.

Korridorer selges vanligvis per kilometer. Denne rapporten måler dem i timer og tonn ved 34 noder i 22 land, fra Tanger Med og Port Said til Mombasa, Dar es Salaam, Lagos og grensebyene i Zambia. Mye av containerens tid mellom skip og kunde går tapt ved havneporten og på tollklareringsområdet i innlandet, og grunnen som øker i verdi, er grunnen som fjerner disse timene.

  1. Traktaten har kommet lenger enn handelen.

    Femti land har ratifisert AfCFTA, men bare 23 hadde kunngjort tollsatslistene sine innen april 2025, så etter denne opptellingen kunne rundt 21% av landparene bruke tollsatsene. Handelen mellom afrikanske land utgjorde 14,7% av Afrikas handel i 2024, mot 21,2% innad i ASEAN.

  2. Havneporten koster nå flere timer enn grensen.

    Containerlast ventet i snitt 106,7 timer i Mombasa i 2025, over dobbelt så lenge som havnens mål på 48 timer. Lastebiler trenger 30–35 timer for å frakte en container fra havnen i Dar es Salaam til tørrhavnen i Kwala, mot rundt én time med jernbane. Landegrenser med felles grensestasjoner tar fra rundt 40 minutter til 12 timer.

  3. Ny kapasitet sier lite om godsmengdene.

    Depotet i Naivasha brukte 1,8% av kapasiteten i 2025 og jernbanen Addis Abeba–Djibouti rundt 16%, mens depotet i Nairobi gikk med 69%. Ifølge Wikipedias tall var investeringskostnaden for den etiopiske banen 1 100–1 400 USD per transportert tonn i 2025, og Lobitos mål på 4,6 mill. tonn er 1,4 ganger toppen for Benguela-banen i 1973.

  4. Afrikas havner har delt seg i to økonomier.

    Port Said havnet på 3. plass og Tanger Med på 5. plass i Verdensbankens havneindeks for 2024, mens de fleste innfallsportene i Afrika sør for Sahara lå mellom 309. og 405. plass i 2023-utgaven. Ved knutepunktene ligger tomteverdien i frisonene, ved innfallsportene i arealer som avlaster havneporten.

  5. Grensebyer vokser der lasten omlastes.

    Mellom Zambias folketellinger i 2010 og 2022 vokste Chirundu 161% og Nakonde 118%, mot 27% for Lusaka, og Beitbridge er fem ganger så stor som i 1992. Gjennomfartsstasjoner som Malaba forblir små, og gevinstene fra den felles grensestasjonen i Chirundu ble spist opp etter hvert som trafikken vokste.

  6. Leienivåene er flate i dollar, og det er tomtene som bærer oppsiden.

    Leien for førsteklasses logistikkeiendom ligger på 4–7 USD per m² i måneden, og bare Lagos og Kampala ligger over 2021-nivået. Direkteavkastning på 12–13% i Kampala og Lusaka, mot 8–10% nær kysten, viser hvor raskere korridorer kan tilføre mest verdi, og opparbeidede tomter ved fungerende noder er fullt utnyttet.

Hva det betyr

Anbefalinger per målgruppe

Næringslivet

Hold regionale lagre der lasten tollklareres og togene går, og sjekk hver handelsrute mot listen over kunngjorte tollsatslister før tollbesparelser tas med i regnestykket.

Investorer og långivere

Legg målt gjennomstrømning og sparte timer til grunn for investeringsvurderingen, behandle dimensjonert kapasitet som et tak, og forvent at mesteparten av avkastningen kommer fra tomter og lavere avkastningskrav.

Utviklere

Kjøp innen rekkevidde av havneporten og bygg i byer der lasten omlastes: containerfraktstasjoner, lastebilparkeringer, tollagerområder og boliger for arbeidsstyrken.

Regjeringer og havnemyndigheter

Publiser liggetider og frigi opparbeidede tomter ved fungerende havneporter og depoter. I tilfellene vi har gjennomgått, har ikke en formell utpeking alene brakt inn leietakere.

Dette finner du i rapporten

30 sider med data, referansetall og tester

  1. Traktaten har kommet lenger enn handelen
  2. Hvor timene går
  3. Overkapasiteten
  4. Innfallsporter, knutepunkter og byene bak grensen
  5. Flate leiepriser, knapp grunn
  6. Heirstone-målestokken for korridornoder
  7. Nord-Afrika og Afrika sør for Sahara

Heirstone-datasett

34

korridornoder i 22 land i Heirstone-målestokken for korridornoder: knutepunkter, innfallshavner, innlandsterminaler, grensebyer og krysningspunkter

16

noder vurdert med den femdelte Heirstone-testen for noder, fra 4 til 8 poeng av 10

9

havner, jernbanelinjer og innlandsterminaler i Heirstone-oversikten over kapasitetsutnyttelse, fra Naivasha med 1,8% til Lomé med 89%

Bygget på offentlige kilder per oktober 2026. Alle tall har kildehenvisning i rapporten, og tall vi har utledet ved å kombinere publiserte tall, er merket Heirstone-analyse.

Ofte stilte spørsmål

Hvordan har AfCFTA endret handelen i Afrika så langt?

Mindre enn traktaten tilsier. Femti land har ratifisert den, men bare 23 hadde kunngjort tollsatslistene sine innen april 2025, så rundt 21% av landparene kunne bruke tollsatsene. Handelen mellom afrikanske land utgjorde 14,7% av Afrikas handel i 2024, mot 21,2% innad i ASEAN.

Hvor øker logistikk- og industritomter i verdi langs afrikanske handelskorridorer?

Der lasten må stoppe, og timer kuttes: ved havneporter som fungerer og jernbanebetjente depoter, og i grensebyer der lasten omlastes. Chirundu vokste 161% og Nakonde 118% mellom Zambias folketellinger i 2010 og 2022, mot 27% for Lusaka.

Hva er leienivåer og direkteavkastning for førsteklasses logistikkeiendom i Afrika?

Leien for førsteklasses logistikkeiendom var 4–7 USD per m² i måneden i sju korridorbyer i andre halvår 2025, og bare Lagos og Kampala lå over 2021-nivået i dollar. Direkteavkastningen for førsteklasses eiendom spenner fra 8% nær kysten til 13% i Kampala og 12–12,5% i Lusaka, med høyere avkastningskrav i byer lenger inn i landet.

Eiendomsstrategi

Slik kan vi hjelpe

Utforsk fagområdet

Heirstone Consulting Research

Mer fra Afrika-serien

Alle rapporter

Drøft oppdraget med oss

Snakk direkte med en seniorpartner om prosjektet, eiendelen eller programmet ditt.

Ta kontakt

Heirstone Consulting Research

Få hele rapporten

Fyll inn opplysningene dine, så sender vi deg en personlig nedlastingslenke på e-post. Bruk en adresse du har tilgang til: rapporten sendes bare til den innboksen.